

Danh mục sản phẩm


Cách tính thuế TNDN tạm tính theo quý năm 2026
- Ngày đăng: 07/10/2026
- Lượt xem: 4
Thuế TNDN tạm tính theo quý được doanh nghiệp tự xác định dựa trên thu nhập tính thuế và thuế suất áp dụng. Trong năm 2026, ngoài việc xác định đúng doanh thu, chi phí được trừ và các khoản thu nhập chịu thuế, doanh nghiệp cần lưu ý các quy định mới về thuế suất 15%, 17%, 20%, chính sách miễn thuế đối với một số doanh nghiệp và giảm 30% số thuế TNDN phải nộp đối với doanh nghiệp đáp ứng điều kiện về doanh thu.
Bài viết hướng dẫn cách xác định thuế TNDN tạm nộp theo quý, công thức tính, ví dụ minh họa, thuế suất áp dụng, thời hạn nộp và những lưu ý doanh nghiệp cần biết trong năm 2026.
Cách tính thuế TNDN tạm tính theo quý
Công thức tính thuế TNDN tạm nộp
Theo Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15, căn cứ tính thuế TNDN là thu nhập tính thuế và thuế suất. Doanh nghiệp có thể xác định số thuế TNDN tạm nộp theo công thức:
Thuế TNDN tạm nộp = Thu nhập tính thuế × Thuế suất thuế TNDN
Trong đó:
- Thu nhập tính thuế = Thu nhập chịu thuế – Thu nhập được miễn thuế – Các khoản lỗ được kết chuyển theo quy định.
- Thu nhập chịu thuế = Doanh thu – Các khoản chi được trừ + Các khoản thu nhập khác.
Công thức trên là căn cứ để doanh nghiệp ước tính nghĩa vụ thuế trong kỳ. Khi thực hiện, kế toán cần xác định doanh thu và chi phí theo quy định thuế, không chỉ dựa vào lợi nhuận ghi nhận trên báo cáo kế toán.
Các bước xác định thuế TNDN tạm nộp theo quý
Để xác định số thuế cần tạm nộp, doanh nghiệp có thể thực hiện theo các bước sau:
- Bước 1: Xác định doanh thu tính thuế: Tổng hợp doanh thu từ hoạt động bán hàng, cung cấp dịch vụ và các khoản doanh thu liên quan trong kỳ. Doanh thu tính thuế được xác định theo quy định, không phụ thuộc hoàn toàn vào việc doanh nghiệp đã thu được tiền hay chưa.
- Bước 2: Xác định chi phí được trừ: Tổng hợp các khoản chi phí phát sinh phục vụ hoạt động sản xuất, kinh doanh và đáp ứng điều kiện được trừ khi tính thuế TNDN. Kế toán cần kiểm tra hóa đơn, chứng từ, hồ sơ liên quan và điều kiện thanh toán theo quy định. Các khoản chi không đáp ứng điều kiện được trừ cần được loại khỏi chi phí tính thuế hoặc điều chỉnh phù hợp.
- Bước 3: Xác định thu nhập tính thuế: Lấy thu nhập chịu thuế sau khi trừ các khoản thu nhập được miễn thuế và các khoản lỗ được kết chuyển theo quy định. Nếu doanh nghiệp có nhiều hoạt động kinh doanh, cần xem xét quy định về bù trừ thu nhập và xác định riêng đối với những khoản thu nhập phải tính thuế riêng.
- Bước 4: Áp dụng thuế suất và kiểm tra chính sách giảm thuế: Căn cứ doanh thu làm cơ sở xác định thuế suất, ngành nghề và điều kiện ưu đãi (nếu có) để lựa chọn mức thuế suất phù hợp. Sau đó, nhân thu nhập tính thuế với thuế suất tương ứng để xác định số thuế TNDN phải nộp trước khi áp dụng các chính sách giảm thuế.
- Đối với kỳ tính thuế năm 2026 và 2027, doanh nghiệp có doanh thu hằng năm không quá 10 tỷ đồng cần kiểm tra điều kiện áp dụng chính sách giảm 30% số thuế TNDN phải nộp theo Nghị quyết 43/2026/QH16. Chính sách này là khoản giảm trên số thuế phải nộp, không phải mức thuế suất mới.
Ví dụ cách tính thuế TNDN tạm tính theo quý
Giả sử Công ty A có tình hình kinh doanh trong quý như sau:
| Khoản mục | Số tiền |
| Doanh thu tính thuế | 2.000.000.000 đồng |
| Chi phí được trừ | 1.500.000.000 đồng |
| Thu nhập khác | 50.000.000 đồng |
| Thu nhập được miễn thuế | 0 đồng |
| Lỗ được kết chuyển | 0 đồng |
Giả định doanh nghiệp áp dụng thuế suất 20%, không có khoản trích lập Quỹ phát triển khoa học và công nghệ hoặc các khoản điều chỉnh khác.
Bước 1: Xác định thu nhập chịu thuế
Thu nhập chịu thuế = 2.000.000.000 – 1.500.000.000 + 50.000.000
= 550.000.000 đồng
Bước 2: Xác định thu nhập tính thuế
Thu nhập tính thuế = 550.000.000 – 0 – 0
= 550.000.000 đồng
Bước 3: Tính thuế TNDN tạm nộp
Thuế TNDN tạm nộp = 550.000.000 × 20%
= 110.000.000 đồng
Như vậy, theo giả định trên, số thuế TNDN tạm nộp của Công ty A là 110 triệu đồng.
Đây là ví dụ minh họa cách tính theo mức thuế suất giả định. Số thuế thực tế còn phụ thuộc vào thu nhập tính thuế, mức thuế suất doanh nghiệp được áp dụng, các khoản điều chỉnh và chính sách miễn, giảm thuế mà doanh nghiệp đủ điều kiện hưởng.
Lưu ý: Trường hợp doanh nghiệp thuộc diện được giảm 30% số thuế TNDN phải nộp theo Nghị quyết 43/2026/QH16, doanh nghiệp cần xác định số thuế theo quy định hiện hành và kiểm tra điều kiện giảm thuế trước khi xác định nghĩa vụ thuế cuối cùng. Không nên hiểu chính sách giảm 30% là việc giảm trực tiếp mức thuế suất 15%, 17% hoặc 20%.
Thuế suất và thời hạn nộp thuế TNDN tạm tính năm 2026
Theo Điều 10 Luật Thuế TNDN số 67/2025/QH15 và hướng dẫn tại Nghị định 320/2025/NĐ-CP, thuế suất thuế TNDN phổ thông là 20%. Một số doanh nghiệp đáp ứng điều kiện về doanh thu có thể áp dụng mức thuế suất 15% hoặc 17%.
| Thuế suất | Đối tượng áp dụng |
| 15% | Doanh nghiệp có tổng doanh thu năm không quá 3 tỷ đồng, đáp ứng điều kiện theo quy định. |
| 17% | Doanh nghiệp có tổng doanh thu năm trên 3 tỷ đồng đến không quá 50 tỷ đồng, đáp ứng điều kiện theo quy định. |
| 20% | Mức thuế suất phổ thông, áp dụng cho các trường hợp không thuộc diện áp dụng mức thuế suất khác. |
Doanh thu làm căn cứ xác định doanh nghiệp được áp dụng thuế suất 15% hoặc 17% là tổng doanh thu từ bán hàng, cung cấp dịch vụ (không bao gồm các khoản giảm trừ doanh thu), doanh thu hoạt động tài chính và thu nhập khác theo phụ lục kết quả hoạt động sản xuất, kinh doanh kèm theo hồ sơ quyết toán thuế của kỳ tính thuế năm trước liền kề.
Doanh nghiệp cần lưu ý một số trường hợp không được áp dụng thuế suất 15% hoặc 17%, trong đó có doanh nghiệp là công ty con hoặc có quan hệ liên kết mà doanh nghiệp trong quan hệ liên kết không đáp ứng điều kiện theo quy định. Vì vậy, doanh nghiệp không nên chỉ căn cứ vào doanh thu để xác định thuế suất, mà cần kiểm tra đầy đủ điều kiện áp dụng.
Doanh nghiệp doanh thu không quá 10 tỷ đồng được giảm 30% thuế TNDN
Bên cạnh việc xác định thuế suất 15%, 17% hoặc 20%, doanh nghiệp cần lưu ý chính sách giảm 30% số thuế TNDN phải nộp theo Nghị quyết 43/2026/QH16.
Theo đó, doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có doanh thu hằng năm của năm 2026 hoặc năm 2027 không quá 10 tỷ đồng được giảm 30% số thuế TNDN phải nộp của kỳ tính thuế tương ứng, nếu đáp ứng điều kiện theo quy định.
Chính sách giảm 30% này không phải là một mức thuế suất mới. Doanh nghiệp vẫn xác định thuế suất theo quy định hiện hành, sau đó xác định số thuế TNDN được giảm nếu thuộc đối tượng áp dụng.
Ví dụ, doanh nghiệp thuộc trường hợp áp dụng thuế suất 17% và đáp ứng điều kiện được giảm 30% thì số thuế TNDN được giảm được tính trên số thuế TNDN phải nộp, thay vì chuyển mức thuế suất 17% thành một mức thuế suất mới.
Trường hợp doanh nghiệp đang được hưởng ưu đãi thuế TNDN theo Luật Thuế TNDN hoặc các luật, nghị quyết khác của Quốc hội, số thuế TNDN được giảm theo chính sách này được tính trên số thuế TNDN phải nộp sau khi đã trừ ưu đãi thuế.
Doanh nghiệp cũng cần xác định điều kiện doanh thu riêng cho từng năm. Nếu đáp ứng điều kiện trong năm 2026 nhưng không đáp ứng trong năm 2027 thì không mặc nhiên được áp dụng chính sách giảm 30% cho cả hai năm.
Doanh nghiệp mới thành lập có phải tạm nộp thuế TNDN không?
Theo Nghị định 141/2026/NĐ-CP, doanh nghiệp mới thành lập trong kỳ tính thuế và dự kiến tổng doanh thu trong kỳ không quá 1 tỷ đồng thì không phải tạm nộp thuế TNDN.
Khi kết thúc kỳ tính thuế, nếu tổng doanh thu thực tế vượt 1 tỷ đồng, doanh nghiệp thực hiện kê khai, quyết toán thuế theo quy định và không phải tính tiền chậm nộp đối với trường hợp này.
Đối với doanh nghiệp đã tạm nộp thuế TNDN quý I/2026 nhưng dự kiến tổng doanh thu cả năm không quá 1 tỷ đồng, doanh nghiệp không phải tạm nộp thuế các quý tiếp theo. Số thuế đã nộp thừa được xử lý theo quy định về quản lý thuế.
Ngoài ra, chính sách miễn thuế TNDN đối với doanh nghiệp có tổng doanh thu năm từ 1 tỷ đồng trở xuống có điều kiện và trường hợp loại trừ. Doanh nghiệp cần kiểm tra điều kiện cụ thể, đặc biệt nếu có quan hệ công ty con hoặc quan hệ liên kết.
Thời hạn nộp thuế TNDN tạm tính theo quý
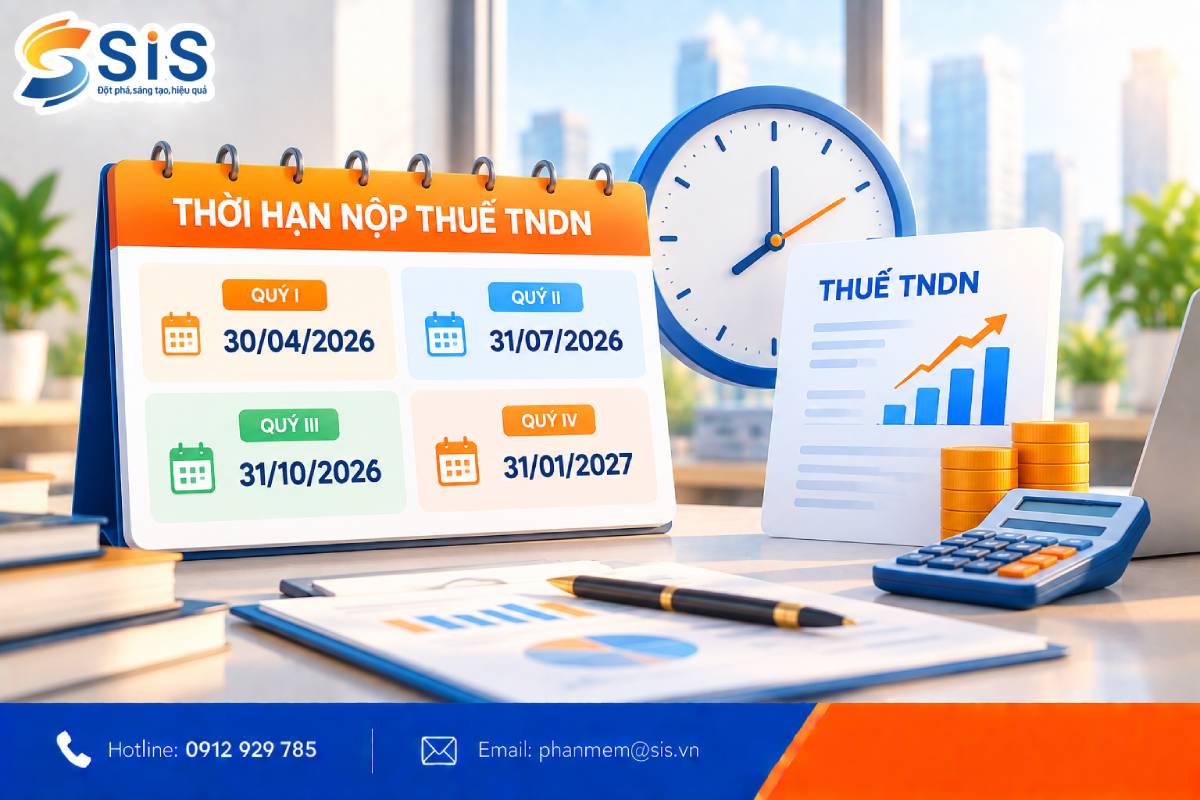
Theo Điều 24 Nghị định 252/2026/NĐ-CP, từ ngày 01/07/2026, thời hạn tạm nộp thuế TNDN theo quý là ngày cuối cùng của tháng đầu tiên thuộc quý tiếp theo quý phát sinh nghĩa vụ thuế.
Đối với doanh nghiệp có kỳ tính thuế trùng năm dương lịch, thời hạn thông thường như sau:
| Kỳ tạm nộp | Thời hạn nộp thông thường |
| Quý I/2026 | 30/04/2026 |
| Quý II/2026 | 31/07/2026 |
| Quý III/2026 | 31/10/2026 |
| Quý IV/2026 | 31/01/2027 |
Lưu ý về gia hạn thời hạn nộp thuế năm 2026: Nghị định 245/2026/NĐ-CP quy định gia hạn thời hạn nộp thuế TNDN tạm nộp quý II và quý III năm 2026 đối với doanh nghiệp thuộc đối tượng được gia hạn.
Cụ thể:
- Thuế TNDN tạm nộp quý II/2026 được gia hạn đến 02/11/2026.
- Thuế TNDN tạm nộp quý III/2026 được gia hạn đến 30/12/2026.
Chính sách gia hạn áp dụng cho doanh nghiệp thuộc các ngành, lĩnh vực quy định tại Nghị định 245/2026/NĐ-CP và doanh nghiệp nhỏ, siêu nhỏ đáp ứng điều kiện. Doanh nghiệp cần kiểm tra đối tượng và điều kiện áp dụng trước khi sử dụng thời hạn gia hạn thay cho thời hạn thông thường.
Quy định 80% khi tạm nộp thuế TNDN theo quý
Tổng số thuế tạm nộp 4 quý phải đạt bao nhiêu?
Theo quy định tại Điều 24 Nghị định 252/2026/NĐ-CP, người nộp thuế tự xác định số thuế TNDN tạm nộp hằng quý. Tuy nhiên, tổng số thuế đã tạm nộp của 4 quý không được thấp hơn 80% số thuế TNDN phải nộp theo quyết toán năm do doanh nghiệp tự kê khai.
Công thức xác định mức tạm nộp tối thiểu:
Số thuế TNDN tạm nộp tối thiểu = Thuế TNDN phải nộp theo quyết toán năm × 80%
Ví dụ, doanh nghiệp có số thuế TNDN phải nộp theo quyết toán năm là 500 triệu đồng.
Số thuế tối thiểu cần tạm nộp trong 4 quý:
500.000.000 × 80% = 400.000.000 đồng
Nếu tổng số thuế doanh nghiệp đã tạm nộp trong năm là 420 triệu đồng, doanh nghiệp đã đạt mức tối thiểu 80% theo quy định.
Nếu tổng số thuế đã tạm nộp chỉ là 350 triệu đồng, doanh nghiệp còn thiếu 50 triệu đồng so với mức tối thiểu.
Quy định này được đối chiếu trên tổng số thuế tạm nộp của cả 4 quý, không phải yêu cầu mỗi quý phải nộp 20% hoặc một tỷ lệ cố định khác.
Trường hợp doanh nghiệp được giảm 30% thuế TNDN
Đối với doanh nghiệp thuộc diện được giảm 30% số thuế TNDN phải nộp theo Nghị quyết 43/2026/QH16, doanh nghiệp cần xác định số thuế TNDN phải nộp theo đúng quy định và điều kiện được hưởng chính sách giảm thuế.
Do chính sách giảm 30% được tính trên số thuế TNDN phải nộp, doanh nghiệp cần phân biệt số thuế trước giảm và số thuế phải nộp sau khi áp dụng chính sách giảm khi đối chiếu nghĩa vụ thuế theo quyết toán năm.
Ví dụ, nếu số thuế TNDN phải nộp trước khi áp dụng chính sách giảm là 500 triệu đồng và doanh nghiệp đáp ứng đầy đủ điều kiện được giảm 30% thì số thuế được giảm là 150 triệu đồng, số thuế phải nộp sau giảm là 350 triệu đồng.
Doanh nghiệp cần căn cứ quy định và hướng dẫn áp dụng chính sách giảm thuế để xác định chính xác số thuế phải nộp, số thuế tạm nộp và phần nghĩa vụ còn phải nộp khi quyết toán.
Nộp thiếu thuế TNDN tạm tính có bị phạt không?
Trường hợp tổng số thuế TNDN đã tạm nộp trong 4 quý thấp hơn 80% số thuế phải nộp theo quyết toán năm, doanh nghiệp có thể phải nộp tiền chậm nộp đối với phần thiếu theo quy định.
Cần phân biệt tiền chậm nộp với tiền phạt vi phạm hành chính. Việc không đạt mức tạm nộp 80% có thể làm phát sinh tiền chậm nộp; không đồng nghĩa doanh nghiệp tự động bị phạt hành chính trong mọi trường hợp.
Khi xác định nghĩa vụ, doanh nghiệp cần đối chiếu số thuế đã tạm nộp, số thuế phải nộp theo quyết toán và thời điểm phát sinh nghĩa vụ. Trường hợp doanh nghiệp thuộc diện được gia hạn theo Nghị định 245/2026/NĐ-CP, cần xem xét thời hạn gia hạn tương ứng và điều kiện áp dụng.
Lưu ý: Chính sách giảm 30% thuế TNDN và quy định tạm nộp tối thiểu 80% là hai nội dung khác nhau. Doanh nghiệp cần xác định đúng số thuế TNDN phải nộp sau khi áp dụng các chính sách ưu đãi, miễn, giảm thuế đủ điều kiện trước khi đối chiếu nghĩa vụ tạm nộp và quyết toán.
Những lưu ý khi tính và nộp thuế TNDN tạm tính
Để hạn chế sai sót khi xác định và nộp thuế TNDN tạm tính, doanh nghiệp nên rà soát các nội dung sau:
- Kiểm tra doanh thu: Đối chiếu doanh thu ghi nhận với hóa đơn, hợp đồng và chứng từ liên quan; lưu ý doanh thu tính thuế được xác định theo quy định và không phụ thuộc hoàn toàn vào thời điểm doanh nghiệp thu được tiền.
- Rà soát chi phí được trừ: Kiểm tra tính liên quan đến hoạt động sản xuất, kinh doanh, hóa đơn, chứng từ và điều kiện thanh toán của từng khoản chi. Các khoản chi không đáp ứng điều kiện được trừ cần được loại khỏi chi phí tính thuế hoặc điều chỉnh phù hợp.
- Theo dõi thu nhập khác: Không chỉ tính thuế trên hoạt động bán hàng và cung cấp dịch vụ mà cần xem xét các khoản thu nhập khác thuộc diện chịu thuế theo quy định.
- Xác định đúng thuế suất: Kiểm tra doanh thu làm căn cứ áp dụng thuế suất 15%, 17% hoặc 20%, đồng thời rà soát các điều kiện và trường hợp loại trừ trước khi xác định số thuế phải nộp.
- Kiểm tra điều kiện giảm thuế: Nếu doanh nghiệp có doanh thu năm 2026 không quá 10 tỷ đồng, cần kiểm tra điều kiện áp dụng chính sách giảm 30% số thuế TNDN phải nộp theo Nghị quyết 43/2026/QH16. Khoản giảm này không phải là một mức thuế suất mới mà được áp dụng trên số thuế TNDN phải nộp theo quy định.
- Theo dõi số thuế đã tạm nộp: Đối chiếu số tiền đã nộp qua từng quý với nghĩa vụ thuế dự kiến cả năm. Doanh nghiệp cần theo dõi tổng số thuế tạm nộp để hạn chế phát sinh tiền chậm nộp khi số thuế tạm nộp thấp hơn mức quy định so với số thuế phải nộp theo quyết toán năm.
- Kiểm tra thời hạn nộp: Xác định thời hạn tạm nộp thông thường và kiểm tra xem doanh nghiệp có thuộc diện được gia hạn trong năm 2026 hay không. Trường hợp được gia hạn, cần đối chiếu đúng thời hạn và điều kiện áp dụng.
- Phân biệt tạm nộp và quyết toán: Thuế TNDN tạm nộp theo quý là số thuế doanh nghiệp tự xác định và nộp trong năm. Khi kết thúc kỳ tính thuế, doanh nghiệp vẫn phải xác định lại nghĩa vụ thuế theo hồ sơ quyết toán năm và xử lý phần chênh lệch nếu có.
Việc rà soát thường xuyên doanh thu, chi phí, thu nhập tính thuế, thuế suất và số thuế đã tạm nộp giúp doanh nghiệp chủ động hơn trong quản lý nghĩa vụ thuế, đồng thời hạn chế sai sót khi thực hiện quyết toán cuối năm.
Trong năm 2026, doanh nghiệp cần đặc biệt lưu ý các quy định mới về thuế suất, miễn thuế đối với doanh nghiệp có doanh thu không quá 1 tỷ đồng và chính sách gia hạn thời hạn nộp thuế áp dụng cho một số đối tượng. Việc cập nhật kịp thời các quy định và đối chiếu số liệu thường xuyên giúp kế toán chủ động hơn trong quản lý nghĩa vụ thuế.
CÁC BÀI VIẾT TIN TỨC KHÁC

Bắt đầu ngay hôm nay
Xây dựng và phát triển Doanh nghiệp của bạn cùng hơn 5.000 dự án đã thành công tại S.I.S Việt Nam
Liên hệ ngay