

Danh mục sản phẩm


Quy trình lập báo cáo tài chính cuối năm cho doanh nghiệp nhỏ
- Ngày đăng: 28/09/2026
- Lượt xem: 8
Doanh nghiệp nhỏ và vừa phải lập báo cáo tài chính năm theo chế độ kế toán đang áp dụng. Từ năm 2026, doanh nghiệp cần xác định rõ đang áp dụng Thông tư 133/2016/TT-BTC hay lựa chọn Thông tư 99/2025/TT-BTC trước khi lập báo cáo. Quy trình cơ bản gồm khóa sổ, đối chiếu số liệu, xử lý cuối kỳ, lập BCTC, kiểm tra và nộp đúng hạn.
Doanh nghiệp nhỏ năm 2026 có phải lập BCTC và áp dụng Thông tư nào?
Có. Doanh nghiệp nhỏ và vừa thuộc đối tượng phải lập BCTC năm theo chế độ kế toán áp dụng. BCTC cung cấp thông tin về tình hình tài chính, kết quả kinh doanh và các luồng tiền, đồng thời giải trình thêm các thông tin cần thiết trong bản thuyết minh. Thông tư 99/2025/TT-BTC cũng quy định doanh nghiệp phải lập BCTC năm theo Luật Kế toán.
Điểm cần lưu ý trong năm 2026 là doanh nghiệp nhỏ và vừa không mặc nhiên phải chuyển từ Thông tư 133 sang Thông tư 99.
Thông tư 99/2025/TT-BTC có hiệu lực từ ngày 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày này. Văn bản này không thay thế Thông tư 133/2016/TT-BTC. Doanh nghiệp nhỏ và vừa có thể tiếp tục áp dụng Thông tư 133 hoặc tự nguyện chuyển sang áp dụng Thông tư 99, đồng thời phải áp dụng nhất quán trong kỳ kế toán theo quy định.
| Nội dung | Thông tư 133/2016/TT-BTC | Thông tư 99/2025/TT-BTC |
| Đối tượng chính | Doanh nghiệp nhỏ và vừa | Doanh nghiệp thuộc phạm vi áp dụng của Thông tư 99 |
| Hiệu lực trong năm 2026 | Có thể tiếp tục áp dụng | Có hiệu lực từ 01/01/2026 |
| DNNVV có thể áp dụng? | Có | Có thể lựa chọn |
| Bộ BCTC | Theo mẫu của TT133 | Theo mẫu của TT99 |
| Khi thay đổi chế độ | Phải thực hiện các yêu cầu liên quan đến thay đổi chế độ kế toán | Phải áp dụng nhất quán và xử lý thông tin so sánh theo quy định |
Vì vậy, trước khi lập BCTC năm 2026, kế toán cần xác định chế độ kế toán mà doanh nghiệp đang áp dụng. Đây là bước quan trọng để tránh lấy nhầm biểu mẫu hoặc xử lý số liệu theo hai chế độ kế toán khác nhau.
Bộ báo cáo tài chính cuối năm của doanh nghiệp nhỏ gồm những gì?
Bộ BCTC không hoàn toàn giống nhau giữa doanh nghiệp áp dụng Thông tư 133 và doanh nghiệp lựa chọn Thông tư 99.
Doanh nghiệp áp dụng Thông tư 133
Đối với doanh nghiệp nhỏ và vừa đáp ứng giả định hoạt động liên tục, hệ thống BCTC năm bắt buộc gồm:
| Báo cáo | Mẫu |
| Báo cáo tình hình tài chính | B01a-DNN hoặc B01b-DNN |
| Báo cáo kết quả hoạt động kinh doanh | B02-DNN |
| Bản thuyết minh BCTC | B09-DNN |
| Bảng cân đối tài khoản khi gửi cơ quan thuế | F01-DNN |
Ngoài ra, Báo cáo lưu chuyển tiền tệ – B03-DNN là báo cáo được khuyến khích lập theo Thông tư 133.
Doanh nghiệp áp dụng Thông tư 99
Đối với doanh nghiệp đáp ứng giả định hoạt động liên tục, BCTC năm gồm:
| Báo cáo | Mẫu |
| Báo cáo tình hình tài chính | B01-DN |
| Báo cáo kết quả hoạt động kinh doanh | B02-DN |
| Báo cáo lưu chuyển tiền tệ | B03-DN |
| Bản thuyết minh BCTC | B09-DN |
Các mẫu này được quy định tại hệ thống BCTC trong Thông tư 99/2025/TT-BTC.
Lưu ý: Bộ BCTC còn phụ thuộc vào việc doanh nghiệp có đáp ứng giả định hoạt động liên tục hay không. Vì vậy, không nên áp dụng máy móc một danh sách mẫu cho mọi doanh nghiệp.
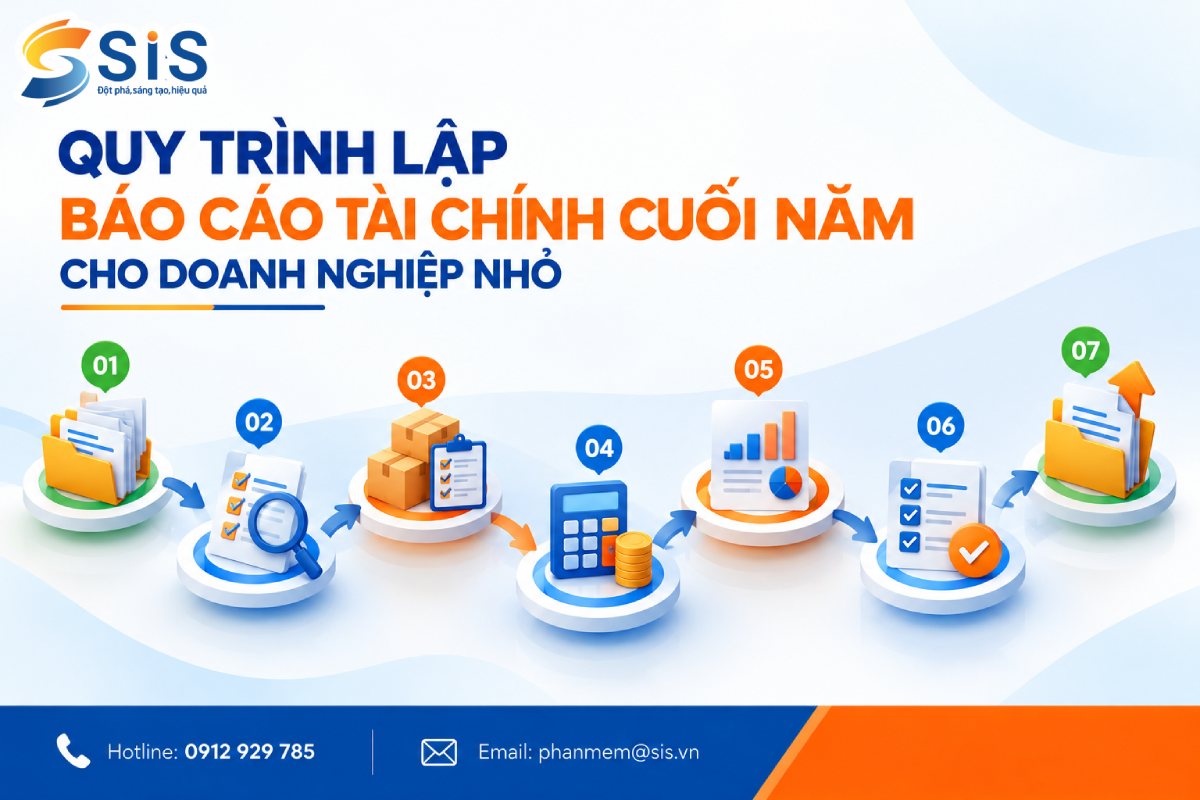
Quy trình lập báo cáo tài chính cuối năm cho doanh nghiệp nhỏ
Lập BCTC không nên bắt đầu bằng việc nhập số liệu trực tiếp vào các biểu mẫu. Doanh nghiệp nên hoàn tất việc khóa sổ, đối chiếu và xử lý số liệu trước, sau đó mới lập báo cáo.
Bước 1: Khóa sổ kế toán cuối kỳ
Kế toán rà soát toàn bộ nghiệp vụ phát sinh trong năm và bảo đảm các chứng từ liên quan đã được ghi nhận đầy đủ.
Các nội dung cần kiểm tra gồm:
-
Hóa đơn mua vào, bán ra.
-
Phiếu thu, phiếu chi.
-
Chứng từ ngân hàng.
-
Nhập, xuất kho.
-
Tăng, giảm tài sản.
-
Tiền lương và các khoản liên quan.
-
Doanh thu và chi phí phát sinh.
Sau khi hoàn tất việc ghi nhận, doanh nghiệp thực hiện khóa sổ kế toán tại thời điểm kết thúc kỳ kế toán để làm cơ sở lập BCTC.
Bước 2: Đối chiếu và rà soát số liệu
Đây là bước giúp phát hiện sai lệch trước khi số liệu được đưa lên BCTC.
Kế toán nên đối chiếu tối thiểu:
-
Tiền mặt: số dư trên sổ với số tiền thực tế.
-
Tiền gửi ngân hàng: số dư kế toán với sao kê ngân hàng.
-
Công nợ phải thu: đối chiếu với khách hàng.
-
Công nợ phải trả: đối chiếu với nhà cung cấp.
-
Hàng tồn kho: đối chiếu sổ sách với kết quả kiểm kê.
-
Tài sản cố định: kiểm tra nguyên giá, khấu hao và giá trị còn lại.
-
Thuế: đối chiếu số đã kê khai, đã nộp và còn phải nộp.
-
Vốn chủ sở hữu: kiểm tra biến động trong năm.
Không nên chỉ kiểm tra xem tổng số liệu có “khớp” hay không. Cần xem xét nguồn hình thành của từng số dư và khả năng giải trình khi có yêu cầu.
Bước 3: Kiểm kê và xử lý chênh lệch
Doanh nghiệp có hàng tồn kho, tài sản hoặc công cụ dụng cụ nên thực hiện kiểm kê và đối chiếu với sổ kế toán.
Nếu phát hiện chênh lệch, cần xác định nguyên nhân trước khi lập BCTC.
Ví dụ:
-
Hàng thực tế thiếu so với sổ.
-
Hàng tồn kho bị hư hỏng.
-
Tài sản trên sổ không còn tại doanh nghiệp.
-
Công nợ trên sổ chưa được đối chiếu.
-
Khoản phải thu có dấu hiệu khó thu hồi.
Các chênh lệch cần được xử lý theo quy định kế toán và có đầy đủ hồ sơ, chứng từ làm căn cứ.
Bước 4: Thực hiện các bút toán cuối kỳ
Sau khi hoàn tất đối chiếu, kế toán thực hiện các nghiệp vụ cần thiết để xác định đúng số liệu cuối năm.
Có thể bao gồm:
-
Tính và ghi nhận khấu hao tài sản cố định.
-
Phân bổ công cụ, dụng cụ và chi phí trả trước.
-
Phân bổ các khoản chi phí liên quan.
-
Trích lập dự phòng nếu đáp ứng điều kiện.
-
Kết chuyển doanh thu, thu nhập.
-
Kết chuyển chi phí.
-
Xác định kết quả kinh doanh.
Đây là bước cần hoàn thành trước khi chốt số liệu BCTC, bởi một bút toán điều chỉnh sau khi lập báo cáo có thể làm thay đổi nhiều chỉ tiêu liên quan.
Bước 5: Lập báo cáo tài chính
Sau khi số liệu đã được rà soát và điều chỉnh, kế toán lập BCTC theo đúng chế độ kế toán doanh nghiệp đang áp dụng.
Không nên lấy mẫu của Thông tư 99 để lập cho doanh nghiệp đang áp dụng Thông tư 133 hoặc ngược lại.
Đồng thời, số liệu giữa các báo cáo phải có sự liên kết. Chẳng hạn, kết quả kinh doanh, tài sản, nợ phải trả, vốn chủ sở hữu và các khoản mục liên quan cần được kiểm tra chéo trước khi hoàn thiện.
Bước 6: Kiểm tra BCTC trước khi nộp
Một số nội dung nên kiểm tra:
-
Số cuối năm và số đầu năm.
-
Tổng tài sản và nguồn vốn.
-
Công nợ phải thu, phải trả.
-
Hàng tồn kho.
-
Tiền và các khoản tương đương tiền.
-
Tài sản cố định và khấu hao.
-
Doanh thu, chi phí và kết quả kinh doanh.
-
Thuế và các khoản phải nộp.
-
Sự khớp nối giữa các báo cáo.
-
Nội dung thuyết minh.
-
Các khoản mục có biến động bất thường.
Thông tin trên BCTC phải bảo đảm tính thích hợp, đầy đủ, có thể kiểm chứng, kịp thời, dễ hiểu và có khả năng so sánh giữa các kỳ theo yêu cầu của Thông tư 99.
Bước 7: Ký, nộp và lưu hồ sơ
Khi BCTC đã được kiểm tra, doanh nghiệp thực hiện ký và nộp cho các cơ quan có thẩm quyền theo quy định áp dụng.
Sau khi nộp, nên lưu:
-
BCTC đã nộp.
-
Hồ sơ, chứng từ kế toán.
-
Bảng đối chiếu công nợ.
-
Biên bản kiểm kê.
-
Hồ sơ điều chỉnh cuối kỳ.
-
Các tài liệu giải trình số liệu quan trọng.
Việc lưu trữ đầy đủ giúp doanh nghiệp thuận tiện khi cần giải trình, kiểm tra hoặc đối chiếu lại số liệu những năm sau.
Hạn nộp báo cáo tài chính cuối năm của doanh nghiệp nhỏ là khi nào?
Doanh nghiệp phải nộp BCTC năm chậm nhất 90 ngày kể từ ngày kết thúc kỳ kế toán năm. Quy định này được nêu tại Điều 25 Thông tư 99/2025/TT-BTC; Thông tư 133 cũng quy định doanh nghiệp nhỏ và vừa phải lập, gửi BCTC năm chậm nhất 90 ngày kể từ ngày kết thúc năm tài chính.
Với doanh nghiệp có kỳ kế toán trùng năm dương lịch:
| Kỳ kế toán | Thời điểm kết thúc | Hạn nộp BCTC |
| Năm 2026 | 31/12/2026 | 31/03/2027 |
| Năm 2027 | 31/12/2027 | 31/03/2028 |
Doanh nghiệp có kỳ kế toán không trùng năm dương lịch cần tính thời hạn dựa trên ngày kết thúc kỳ kế toán thực tế, thay vì mặc định lấy ngày 31/3.
Đối với công ty mẹ, tổng công ty hoặc trường hợp pháp luật chuyên ngành có quy định riêng về kỳ và thời hạn nộp BCTC, cần thực hiện theo quy định tương ứng.
Checklist kiểm tra BCTC trước khi nộp
Trước khi ký và nộp BCTC, kế toán có thể sử dụng checklist sau:
-
Đã ghi nhận đầy đủ chứng từ phát sinh trong kỳ.
-
Đã khóa sổ kế toán cuối năm.
-
Đã đối chiếu tiền mặt.
-
Đã đối chiếu tiền gửi ngân hàng.
-
Đã đối chiếu công nợ phải thu.
-
Đã đối chiếu công nợ phải trả.
-
Đã kiểm kê và đối chiếu hàng tồn kho.
-
Đã rà soát tài sản cố định và khấu hao.
-
Đã kiểm tra các khoản thuế phải nộp.
-
Đã hoàn thành các khoản phân bổ cần thiết.
-
Đã thực hiện các bút toán cuối kỳ.
-
Đã kết chuyển và xác định kết quả kinh doanh.
-
Đã sử dụng đúng bộ BCTC theo chế độ kế toán.
-
Đã kiểm tra số liệu đầu năm và cuối năm.
-
Đã đối chiếu số liệu giữa các báo cáo.
-
Đã kiểm tra nội dung thuyết minh.
-
Đã kiểm tra người ký và thông tin doanh nghiệp.
-
Đã kiểm tra thời hạn và nơi nhận BCTC.
5 lỗi thường gặp khi lập BCTC cuối năm
-
Dùng nhầm mẫu BCTC: Đây là vấn đề cần đặc biệt lưu ý trong năm 2026 khi Thông tư 99 có hiệu lực nhưng doanh nghiệp nhỏ và vừa vẫn có thể tiếp tục áp dụng Thông tư 133.
-
Lập BCTC trước khi đối chiếu công nợ: Số dư phải thu, phải trả chưa được xác nhận hoặc đối chiếu có thể khiến số liệu cuối năm thiếu cơ sở giải trình.
-
Không kiểm kê hàng tồn kho: Chênh lệch giữa số lượng thực tế và sổ kế toán sẽ ảnh hưởng trực tiếp đến số liệu tài sản và kết quả kinh doanh.
-
Chưa hoàn tất bút toán cuối kỳ: Nếu lập BCTC trước khi hoàn thành khấu hao, phân bổ, kết chuyển hoặc các nghiệp vụ điều chỉnh cần thiết, số liệu báo cáo có thể phải thay đổi.
-
Chỉ kiểm tra từng báo cáo riêng lẻ: BCTC cần được kiểm tra theo mối liên hệ giữa các báo cáo. Một sai lệch ở sổ kế toán có thể ảnh hưởng đồng thời đến nhiều chỉ tiêu.
Lập báo cáo tài chính cuối năm cho doanh nghiệp nhỏ không chỉ là nhập số liệu vào các biểu mẫu. Doanh nghiệp cần xác định đúng chế độ kế toán, khóa sổ, đối chiếu công nợ và tài sản, kiểm kê hàng tồn kho, hoàn thành các bút toán cuối kỳ rồi mới lập và kiểm tra BCTC.
Đặc biệt trong năm 2026, kế toán cần phân biệt rõ Thông tư 133 và Thông tư 99 trước khi lựa chọn bộ biểu mẫu. Sau khi hoàn thiện, BCTC năm phải được nộp trong thời hạn 90 ngày kể từ ngày kết thúc kỳ kế toán năm.
Với doanh nghiệp nhỏ có lượng chứng từ, công nợ, hàng tồn kho và giao dịch ngày càng tăng, việc quản lý dữ liệu kế toán tập trung trên phần mềm có thể hỗ trợ quá trình đối chiếu, tổng hợp số liệu và lập báo cáo cuối kỳ thuận tiện hơn. Tuy nhiên, phần mềm không thay thế trách nhiệm kiểm tra và phê duyệt số liệu của doanh nghiệp.
CÁC BÀI VIẾT TIN TỨC KHÁC


Bắt đầu ngay hôm nay
Xây dựng và phát triển Doanh nghiệp của bạn cùng hơn 5.000 dự án đã thành công tại S.I.S Việt Nam
Liên hệ ngay