

Danh mục sản phẩm


Hàng tồn kho chậm luân chuyển: Kế toán cần đánh giá và xử lý gì?
- Ngày đăng: 02/11/2026
- Lượt xem: 6
Hàng tồn kho chậm luân chuyển là một trong những vấn đề ảnh hưởng trực tiếp đến dòng tiền và hiệu quả sử dụng vốn của doanh nghiệp. Khi hàng hóa, nguyên vật liệu hoặc thành phẩm tồn đọng trong thời gian dài, doanh nghiệp có nguy cơ phát sinh chi phí lưu kho, giảm giá trị hàng hóa và mất cơ hội kinh doanh. Vì vậy, kế toán cần thường xuyên theo dõi tuổi tồn kho, phân tích khả năng tiêu thụ và đánh giá giá trị hàng tồn kho để đề xuất phương án xử lý phù hợp.
Vậy khi phát hiện hàng tồn kho chậm luân chuyển, kế toán cần kiểm tra những chỉ tiêu nào? Trường hợp nào phải trích lập dự phòng giảm giá hàng tồn kho và cách hạch toán ra sao?
Hàng tồn kho chậm luân chuyển là gì?
Hàng tồn kho chậm luân chuyển là hàng hóa, nguyên vật liệu hoặc thành phẩm có tốc độ tiêu thụ, sử dụng thấp hơn dự kiến, tồn kho trong thời gian dài hoặc ít phát sinh giao dịch nhập xuất. Tình trạng này thường xuất hiện khi doanh nghiệp dự trữ vượt nhu cầu, dự báo sai sức mua thị trường, thay đổi kế hoạch sản xuất hoặc kinh doanh sản phẩm không còn phù hợp với thị hiếu khách hàng.
Ví dụ, một doanh nghiệp phân phối thiết bị điện tử nhập 1.000 sản phẩm nhưng sau 6 tháng mới tiêu thụ được 200 sản phẩm. Số hàng còn lại có thể được đưa vào nhóm cần theo dõi chậm luân chuyển để đánh giá nguyên nhân và khả năng tiêu thụ trong thời gian tới.
Cần phân biệt ba khái niệm sau:
| Khái niệm | Đặc điểm |
| Hàng tồn kho chậm luân chuyển | Hàng tồn kho có tốc độ tiêu thụ hoặc sử dụng thấp, tồn đọng lâu hơn chu kỳ thông thường |
| Hàng tồn kho giảm giá trị | Giá trị thuần có thể thực hiện được thấp hơn giá gốc do giảm giá bán, hư hỏng, lỗi thời hoặc tăng chi phí hoàn thiện, tiêu thụ |
| Hàng tồn kho lỗi thời, hư hỏng | Hàng hóa không còn phù hợp với nhu cầu, bị xuống cấp, hết hạn hoặc không còn khả năng sử dụng như dự kiến |
Lưu ý: Hàng tồn kho chậm luân chuyển không đồng nghĩa với hàng tồn kho phải trích lập dự phòng giảm giá. Thời gian tồn kho dài là dấu hiệu cần kiểm tra, nhưng việc lập dự phòng phải căn cứ vào giá trị thuần có thể thực hiện được so với giá gốc và các điều kiện liên quan.
Chẳng hạn, một mặt hàng tồn kho 8 tháng nhưng vẫn có thể bán với giá cao hơn giá gốc sau khi trừ chi phí tiêu thụ thì chưa chắc phải lập dự phòng. Ngược lại, hàng mới nhập vài tuần nhưng giá bán thị trường giảm mạnh khiến giá trị thuần có thể thực hiện được thấp hơn giá gốc vẫn có thể phát sinh yêu cầu đánh giá giảm giá trị.
Việc kiểm soát hàng tồn kho chậm luân chuyển giúp doanh nghiệp hạn chế vốn bị ứ đọng, giảm chi phí lưu kho và chủ động xử lý những mặt hàng có nguy cơ mất giá trị.
Cách nhận diện hàng tồn kho chậm luân chuyển
Để phát hiện hàng tồn kho chậm luân chuyển, kế toán không nên chỉ dựa vào tổng giá trị tồn kho cuối kỳ. Cần kết hợp dữ liệu thời gian lưu kho, tốc độ luân chuyển và nhu cầu tiêu thụ thực tế.
Theo dõi tuổi tồn kho
Báo cáo tuổi tồn kho (Inventory Aging Report) giúp phân loại hàng hóa theo thời gian lưu kho, thường căn cứ vào ngày nhập kho hoặc lần xuất kho gần nhất. Doanh nghiệp có thể thiết lập các nhóm thời gian để nhận diện hàng cần kiểm tra:
| Nhóm tuổi tồn kho | Đánh giá quản trị |
| Dưới 30 ngày | Hàng mới nhập, theo dõi theo chu kỳ kinh doanh |
| 30–90 ngày | Kiểm tra tốc độ tiêu thụ |
| 90–180 ngày | Có dấu hiệu luân chuyển chậm |
| 180–365 ngày | Cần rà soát kế hoạch bán hàng hoặc sử dụng |
| Trên 365 ngày | Tồn kho lâu ngày, cần đánh giá kỹ khả năng thu hồi |
Các mốc thời gian trên chỉ là ngưỡng quản trị tham khảo, không phải thời hạn pháp luật quy định. Doanh nghiệp cần điều chỉnh theo đặc điểm ngành hàng. Ví dụ, thực phẩm và dược phẩm có yêu cầu kiểm soát hạn sử dụng, trong khi máy móc, thiết bị hoặc nguyên vật liệu chuyên dụng có thể có chu kỳ tồn kho dài hơn.
Phân tích vòng quay hàng tồn kho và số ngày tồn kho bình quân
Hai chỉ tiêu này giúp kế toán đánh giá tốc độ chuyển đổi hàng tồn kho thành giá vốn hàng bán.
Vòng quay hàng tồn kho:
Vòng quay hàng tồn kho = Giá vốn hàng bán / Giá trị hàng tồn kho bình quân
Số ngày tồn kho bình quân (DIO):
DIO = (Giá trị hàng tồn kho bình quân / Giá vốn hàng bán) × Số ngày trong kỳ
Trong đó:
Giá trị hàng tồn kho bình quân = (Hàng tồn kho đầu kỳ + Hàng tồn kho cuối kỳ) / 2
Vòng quay hàng tồn kho càng thấp hoặc số ngày tồn kho bình quân càng cao so với kế hoạch, kỳ trước và đặc điểm ngành thì càng cần kiểm tra khả năng tồn đọng hàng hóa.
Tuy nhiên, không nên chỉ đánh giá dựa trên số liệu tổng thể. Kế toán cần phân tích theo từng nhóm hàng, mã sản phẩm hoặc kho lưu trữ để xác định chính xác mặt hàng có tốc độ luân chuyển thấp.
Đối chiếu tồn kho với nhu cầu tiêu thụ và kế hoạch sản xuất
Ngoài các chỉ tiêu tài chính, kế toán cần phối hợp với bộ phận kinh doanh, mua hàng và sản xuất để làm rõ:
-
Hàng hóa còn đơn đặt hàng hoặc nhu cầu tiêu thụ trong thời gian tới không?
-
Số lượng tồn kho có vượt mức dự trữ hoặc nhu cầu dự kiến không?
-
Sản phẩm có bị thay thế bởi mẫu mã, công nghệ hoặc phiên bản mới không?
-
Nguyên vật liệu tồn kho có còn phù hợp với kế hoạch sản xuất không?
-
Hàng hóa có nguy cơ hết hạn, hư hỏng hoặc suy giảm chất lượng không?
Việc đối chiếu này giúp doanh nghiệp phân biệt hàng tồn kho lâu ngày nhưng vẫn có khả năng tiêu thụ với hàng thực sự khó bán hoặc không còn khả năng sử dụng.
Kế toán cần đánh giá giá trị hàng tồn kho chậm luân chuyển như thế nào?
Sau khi nhận diện hàng tồn kho có dấu hiệu luân chuyển chậm, kế toán cần đánh giá khả năng thu hồi giá trị của từng mặt hàng. Nguyên tắc quan trọng là so sánh giá gốc với giá trị thuần có thể thực hiện được.
Theo Chuẩn mực kế toán Việt Nam số 02 (VAS 02), hàng tồn kho được ghi nhận theo giá thấp hơn giữa giá gốc và giá trị thuần có thể thực hiện được.
Xác định giá trị thuần có thể thực hiện được
Giá trị thuần có thể thực hiện được (Net Realizable Value – NRV) là giá bán ước tính của hàng tồn kho trong điều kiện kinh doanh bình thường, sau khi trừ chi phí ước tính để hoàn thành sản phẩm và chi phí cần thiết cho việc tiêu thụ.
Công thức:
NRV = Giá bán ước tính – Chi phí hoàn thiện – Chi phí tiêu thụ
Để xác định NRV, kế toán cần thu thập và kiểm tra các thông tin:
-
Giá bán thực tế của mặt hàng trong thời gian gần thời điểm lập báo cáo.
-
Báo giá thị trường hoặc giá bán của sản phẩm tương đương.
-
Đơn đặt hàng, hợp đồng bán hàng đã ký.
-
Tình trạng chất lượng, mức độ hư hỏng hoặc lỗi thời của hàng hóa.
-
Chi phí cần thiết để hoàn thiện và đưa hàng hóa đến trạng thái có thể bán.
Việc ước tính cần dựa trên bằng chứng đáng tin cậy tại thời điểm đánh giá, không nên chỉ sử dụng giá bán dự kiến thiếu căn cứ.
Xác định mức dự phòng giảm giá hàng tồn kho
Nếu giá trị thuần có thể thực hiện được thấp hơn giá gốc, doanh nghiệp cần xem xét trích lập dự phòng giảm giá hàng tồn kho theo quy định.
Công thức xác định mức dự phòng:
Dự phòng giảm giá hàng tồn kho = Số lượng tồn kho × (Giá gốc đơn vị – NRV đơn vị)
Công thức trên áp dụng khi NRV thấp hơn giá gốc. Nếu NRV bằng hoặc cao hơn giá gốc thì không phát sinh khoản dự phòng giảm giá cho mặt hàng đó.
Ví dụ: Một doanh nghiệp đang tồn kho 500 sản phẩm A với giá gốc 200.000 đồng/sản phẩm. Do sản phẩm đã lỗi mẫu mã, doanh nghiệp dự kiến bán với giá 170.000 đồng/sản phẩm. Chi phí tiêu thụ ước tính là 10.000 đồng/sản phẩm và không phát sinh thêm chi phí hoàn thiện.
Giá trị thuần có thể thực hiện được:
170.000 – 10.000 = 160.000 đồng/sản phẩm.
Mức giảm giá trị cần dự phòng:
500 × (200.000 – 160.000) = 20.000.000 đồng.
Như vậy, doanh nghiệp cần xem xét trích lập dự phòng giảm giá hàng tồn kho 20 triệu đồng cho mặt hàng A, nếu đáp ứng đầy đủ điều kiện theo quy định.
Việc đánh giá cần được thực hiện cho từng mặt hàng tồn kho bị giảm giá, không lấy phần giảm giá của mặt hàng này bù trừ với phần tăng giá của mặt hàng khác.
Hàng tồn kho chậm luân chuyển cần được xử lý như thế nào?
Sau khi đánh giá tình trạng và khả năng thu hồi giá trị, doanh nghiệp cần lựa chọn phương án xử lý phù hợp. Không phải toàn bộ hàng tồn kho chậm luân chuyển đều cần thanh lý hoặc tiêu hủy.
| Tình trạng hàng tồn kho | Phương án xử lý |
| Hàng còn nhu cầu tiêu thụ nhưng tốc độ bán chậm | Điều chỉnh kế hoạch bán hàng, triển khai khuyến mại hoặc chính sách giá phù hợp |
| Hàng tồn vượt nhu cầu dự kiến | Giảm lượng mua mới, điều chuyển giữa các kho hoặc chi nhánh |
| Hàng lỗi mẫu mã nhưng vẫn sử dụng được | Bán giảm giá hoặc chuyển sang kênh tiêu thụ phù hợp |
| Nguyên vật liệu không còn phù hợp với kế hoạch sản xuất | Điều chỉnh kế hoạch sử dụng, xem xét thay thế hoặc điều chuyển |
| Hàng hư hỏng, hết hạn hoặc không còn giá trị sử dụng | Lập hồ sơ xử lý, thanh lý hoặc tiêu hủy theo quy định |
Với hàng hóa vẫn còn khả năng tiêu thụ, doanh nghiệp nên ưu tiên phương án giải phóng tồn kho và thu hồi vốn. Nếu hàng có thể sử dụng ở bộ phận hoặc chi nhánh khác, cần đánh giá khả năng điều chuyển trước khi quyết định thanh lý.
Đối với hàng hư hỏng, hết hạn hoặc không còn giá trị sử dụng, doanh nghiệp cần kiểm kê, lập biên bản xác định nguyên nhân, số lượng, giá trị và giá trị có thể thu hồi. Hồ sơ xử lý cần được lưu trữ đầy đủ để phục vụ công tác kế toán, kiểm tra và quyết toán thuế.
Theo hướng dẫn về trích lập và xử lý dự phòng tại Thông tư 48/2019/TT-BTC và các văn bản sửa đổi, bổ sung, hàng tồn kho bị hư hỏng, lạc hậu, lỗi thời, hết hạn sử dụng hoặc không còn giá trị sử dụng cần được xử lý theo quy định. Doanh nghiệp cần có hồ sơ chứng minh tình trạng hàng hóa, nguyên nhân và phương án xử lý phù hợp.
Hạch toán dự phòng giảm giá hàng tồn kho
Kế toán sử dụng TK 2294 – Dự phòng giảm giá hàng tồn kho để phản ánh khoản dự phòng này. Theo chế độ kế toán doanh nghiệp tại Thông tư 99/2025/TT-BTC, các nghiệp vụ cơ bản được thực hiện như sau:
| Nghiệp vụ | Định khoản |
| Trích lập bổ sung dự phòng giảm giá hàng tồn kho | Nợ TK 632 / Có TK 2294 |
| Hoàn nhập phần dự phòng không còn cần thiết | Nợ TK 2294 / Có TK 632 |
Khi lập dự phòng cho kỳ tiếp theo, kế toán cần so sánh số dự phòng phải lập với số dư dự phòng hiện có:
-
Nếu số dự phòng cần lập lớn hơn số dư hiện có, kế toán trích lập bổ sung phần chênh lệch.
-
Nếu số dự phòng cần lập thấp hơn số dư hiện có, kế toán hoàn nhập phần chênh lệch.
-
Nếu số dự phòng cần lập bằng số dư hiện có, không cần trích lập bổ sung hoặc hoàn nhập.
Cần phân biệt việc trích lập dự phòng với việc thanh lý, tiêu hủy hàng tồn kho. Trích lập dự phòng là ghi nhận trước phần suy giảm giá trị của hàng tồn kho; còn thanh lý hoặc tiêu hủy là xử lý hàng hóa thực tế khi đã có căn cứ và quyết định phù hợp.
Khi hàng tồn kho được thanh lý hoặc tiêu hủy, kế toán cần căn cứ hồ sơ xử lý và hướng dẫn kế toán hiện hành để ghi giảm hàng tồn kho, sử dụng khoản dự phòng liên quan và phản ánh phần tổn thất còn lại nếu có.
Ngoài yêu cầu kế toán, doanh nghiệp cần kiểm tra điều kiện và hồ sơ theo Thông tư 48/2019/TT-BTC cùng các văn bản sửa đổi, bổ sung khi xác định khoản dự phòng được tính vào chi phí được trừ khi tính thuế thu nhập doanh nghiệp.
Quy trình kiểm soát hàng tồn kho chậm luân chuyển tại doanh nghiệp
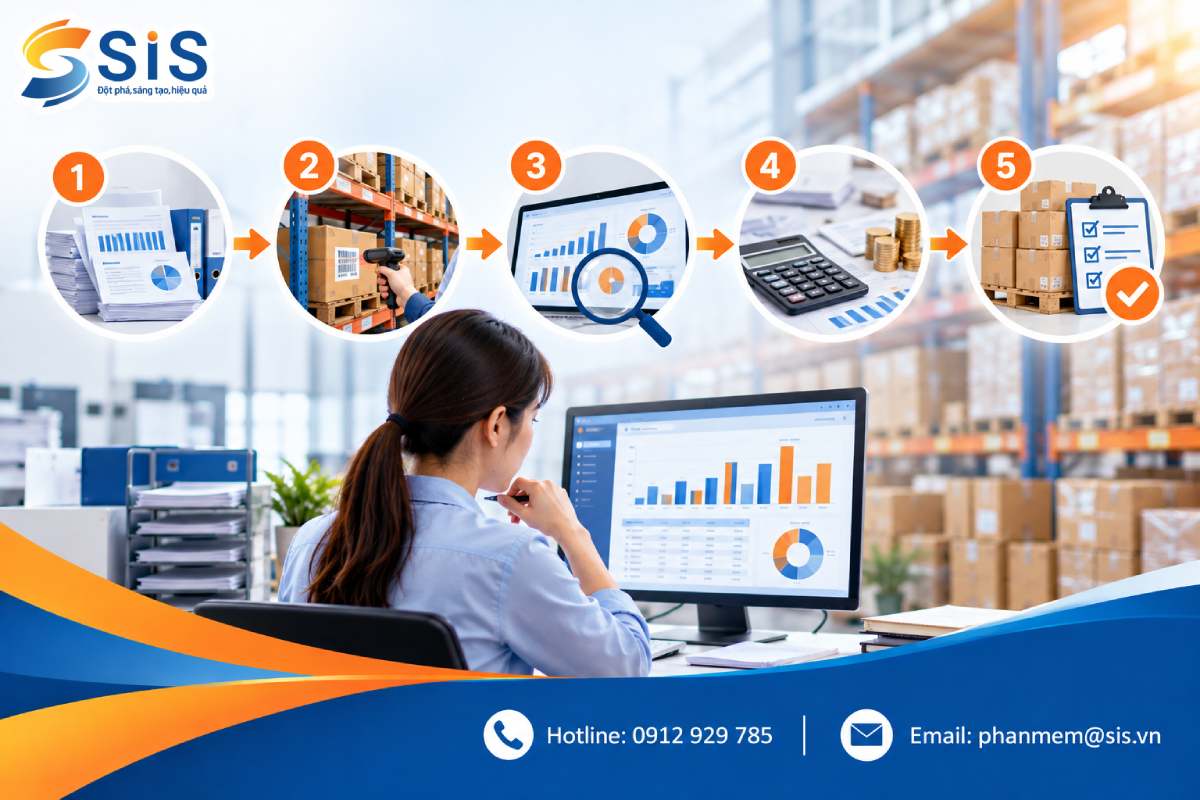
Để tránh tình trạng hàng tồn kho chỉ được phát hiện khi đã xuống cấp hoặc mất khả năng tiêu thụ, doanh nghiệp nên thiết lập quy trình kiểm soát định kỳ.
-
Bước 1: Tổng hợp dữ liệu tồn kho - Kế toán kho lập báo cáo tồn kho theo mã hàng, số lượng, giá trị, vị trí lưu trữ, ngày nhập và ngày xuất gần nhất.
-
Bước 2: Phân loại hàng tồn kho theo tuổi tồn - Thiết lập các nhóm thời gian tồn kho phù hợp với đặc điểm ngành hàng. Những mặt hàng vượt ngưỡng cảnh báo cần được đưa vào danh sách rà soát.
-
Bước 3: Phân tích khả năng tiêu thụ và sử dụng - Đối chiếu số lượng tồn với doanh số bán, đơn hàng, kế hoạch sản xuất và nhu cầu dự kiến. Phối hợp với bộ phận kinh doanh, mua hàng và sản xuất để xác định nguyên nhân tồn đọng.
-
Bước 4: Đánh giá giá trị và xác định dự phòng - Kiểm tra tình trạng hàng hóa, giá bán ước tính, chi phí hoàn thiện và tiêu thụ. So sánh giá trị thuần có thể thực hiện được với giá gốc để xác định khoản dự phòng cần lập.
-
Bước 5: Đề xuất phương án xử lý và theo dõi - Lập danh sách hàng cần giảm giá, điều chuyển, thanh lý hoặc tiêu hủy. Phân công bộ phận chịu trách nhiệm và theo dõi kết quả xử lý trong các kỳ tiếp theo.
Việc thực hiện quy trình định kỳ giúp doanh nghiệp phát hiện sớm hàng tồn kho bất thường, hạn chế phát sinh tổn thất và chủ động hơn trong kế hoạch mua hàng, sản xuất.
Ứng dụng SIS Accounting Online trong kiểm soát hàng tồn kho chậm luân chuyển
Khi số lượng mã hàng, kho lưu trữ và giao dịch nhập xuất tăng lên, việc quản lý tồn kho bằng bảng tính riêng lẻ có thể khiến doanh nghiệp khó phát hiện hàng tồn đọng. Dữ liệu phân tán cũng làm chậm quá trình đối chiếu giữa kế toán kho, kế toán tài chính và bộ phận kinh doanh.
SIS Accounting Online hỗ trợ doanh nghiệp quản lý tập trung các nghiệp vụ kế toán, kho, mua hàng và bán hàng trên cùng một hệ thống. Một số nhóm chức năng có thể hỗ trợ công tác kiểm soát hàng tồn kho gồm:
-
Quản lý kho: Theo dõi số lượng và giá trị nhập – xuất – tồn theo từng mặt hàng, kho lưu trữ.
-
Quản lý mua hàng: Kiểm soát hoạt động mua nguyên vật liệu, hàng hóa và đối chiếu lượng hàng nhập với nhu cầu kinh doanh.
-
Quản lý bán hàng: Kết nối dữ liệu bán hàng với tình hình tồn kho, hỗ trợ đánh giá tốc độ tiêu thụ.
-
Kế toán tổng hợp: Theo dõi giá trị hàng tồn kho và các nghiệp vụ kế toán liên quan.
-
Báo cáo quản trị: Cung cấp dữ liệu phục vụ phân tích tồn kho, kiểm soát vốn lưu động và lập kế hoạch kinh doanh.
Việc kết nối dữ liệu kho, mua hàng, bán hàng và kế toán giúp doanh nghiệp có cơ sở thông tin nhất quán hơn khi đánh giá hàng tồn kho chậm luân chuyển. Nhờ đó, kế toán giảm thời gian tổng hợp và đối chiếu thủ công, đồng thời hỗ trợ nhà quản lý chủ động hơn trong việc kiểm soát hàng hóa và sử dụng vốn.
Kiểm soát hàng tồn kho chậm luân chuyển không chỉ giúp doanh nghiệp hạn chế tình trạng vốn bị ứ đọng mà còn góp phần giảm chi phí lưu kho và ngăn ngừa tổn thất do hàng hóa hư hỏng, lỗi thời hoặc giảm giá trị. Kế toán cần thường xuyên theo dõi tuổi tồn kho, phân tích tốc độ luân chuyển, đánh giá giá trị thuần có thể thực hiện được và xác định mức dự phòng phù hợp theo quy định. Đồng thời, doanh nghiệp nên phối hợp giữa bộ phận kế toán, kho, mua hàng và kinh doanh để chủ động điều chỉnh kế hoạch nhập hàng, tiêu thụ và xử lý tồn kho.
Với SIS Accounting Online, doanh nghiệp có thể quản lý tập trung dữ liệu kho, mua hàng, bán hàng và kế toán trên cùng một hệ thống. Các thông tin nhập – xuất – tồn và số liệu kế toán được kết nối, hỗ trợ kế toán đối chiếu, theo dõi giá trị hàng hóa và cung cấp dữ liệu phục vụ quản trị tồn kho. Qua đó, doanh nghiệp có thêm cơ sở để kiểm soát vốn lưu động, hạn chế hàng tồn đọng và nâng cao hiệu quả hoạt động kinh doanh.
CÁC BÀI VIẾT TIN TỨC KHÁC

Bắt đầu ngay hôm nay
Xây dựng và phát triển Doanh nghiệp của bạn cùng hơn 5.000 dự án đã thành công tại S.I.S Việt Nam
Liên hệ ngay