

Danh mục sản phẩm
Khi nào cần điều chỉnh hoặc thay thế hóa đơn điện tử sai sót?
- Ngày đăng: 28/10/2026
- Lượt xem: 9
Hóa đơn điện tử có sai sót không phải lúc nào cũng cần lập hóa đơn điều chỉnh hoặc thay thế. Theo Điều 10 Thông tư 91/2026/TT-BTC, tùy nội dung sai lệch, người bán có thể chỉ cần thông báo cho người mua và cơ quan thuế, hoặc lựa chọn lập hóa đơn điều chỉnh, hóa đơn thay thế. Xác định đúng phương án xử lý giúp doanh nghiệp hạn chế sai lệch dữ liệu kế toán, công nợ và kê khai thuế.
Khi nào cần điều chỉnh hoặc thay thế hóa đơn điện tử sai sót?
Theo Điều 10 Thông tư 91/2026/TT-BTC, cách xử lý hóa đơn điện tử đã lập phụ thuộc vào nội dung bị sai. Doanh nghiệp cần phân biệt trường hợp chỉ phải thông báo với trường hợp phải xử lý bằng hóa đơn điều chỉnh hoặc thay thế.
| Nội dung sai sót | Hướng xử lý chính |
| Sai tên, địa chỉ, số tiền bằng chữ hoặc nội dung khác nhưng không sai mã số thuế, số tiền trên hóa đơn, thuế suất, tiền thuế và hàng hóa | Thông báo cho người mua và thông báo với cơ quan thuế theo Mẫu 04/SS-HĐĐT; không phải lập lại hóa đơn nếu đáp ứng điều kiện quy định |
| Sai mã số thuế | Lựa chọn lập hóa đơn điều chỉnh hoặc hóa đơn thay thế theo quy định |
| Sai tên hàng hóa hoặc hàng hóa không đúng quy cách, chất lượng | Lựa chọn lập hóa đơn điều chỉnh hoặc hóa đơn thay thế theo trường hợp áp dụng |
| Sai số tiền, thuế suất hoặc tiền thuế | Lựa chọn lập hóa đơn điều chỉnh hoặc hóa đơn thay thế theo quy định |
| Sai nội dung bắt buộc khác ngoài trường hợp chỉ cần thông báo | Xác định phương án điều chỉnh hoặc thay thế phù hợp |
Lưu ý: Khi xử lý thực tế, kế toán cần kiểm tra đầy đủ nội dung Điều 10 Thông tư 91/2026/TT-BTC và các quy định riêng áp dụng cho loại hóa đơn, giao dịch cụ thể.
Trường hợp chỉ cần thông báo, không phải lập lại hóa đơn
Nếu hóa đơn sai tên hoặc địa chỉ người mua, sai số tiền bằng chữ hay một số nội dung khác nhưng không sai mã số thuế, số tiền ghi trên hóa đơn, thuế suất, tiền thuế và hàng hóa thì người bán thông báo cho người mua và gửi thông báo sai sót đến cơ quan thuế theo Mẫu 04/SS-HĐĐT. Trường hợp này không phải lập lại hóa đơn theo quy định tại điểm a khoản 1 Điều 10 Thông tư 91/2026/TT-BTC.
Trường hợp cần lập hóa đơn điều chỉnh hoặc thay thế
Nếu hóa đơn sai mã số thuế, tên hàng hóa, quy cách hoặc chất lượng hàng hóa, số tiền, thuế suất, tiền thuế hay nội dung bắt buộc khác không thuộc trường hợp chỉ cần thông báo, người bán có thể lựa chọn lập hóa đơn điều chỉnh hoặc hóa đơn thay thế theo quy định.
Ví dụ, hóa đơn ghi sai số lượng hàng giao, đơn giá hoặc tiền thuế GTGT cần được đối chiếu với chứng từ giao dịch để xác định nội dung phải xử lý. Kế toán không nên chỉ sửa số liệu trên phần mềm nội bộ mà bỏ qua việc xử lý hóa đơn đã phát hành.
Phân biệt điều chỉnh và thay thế hóa đơn điện tử sai sót
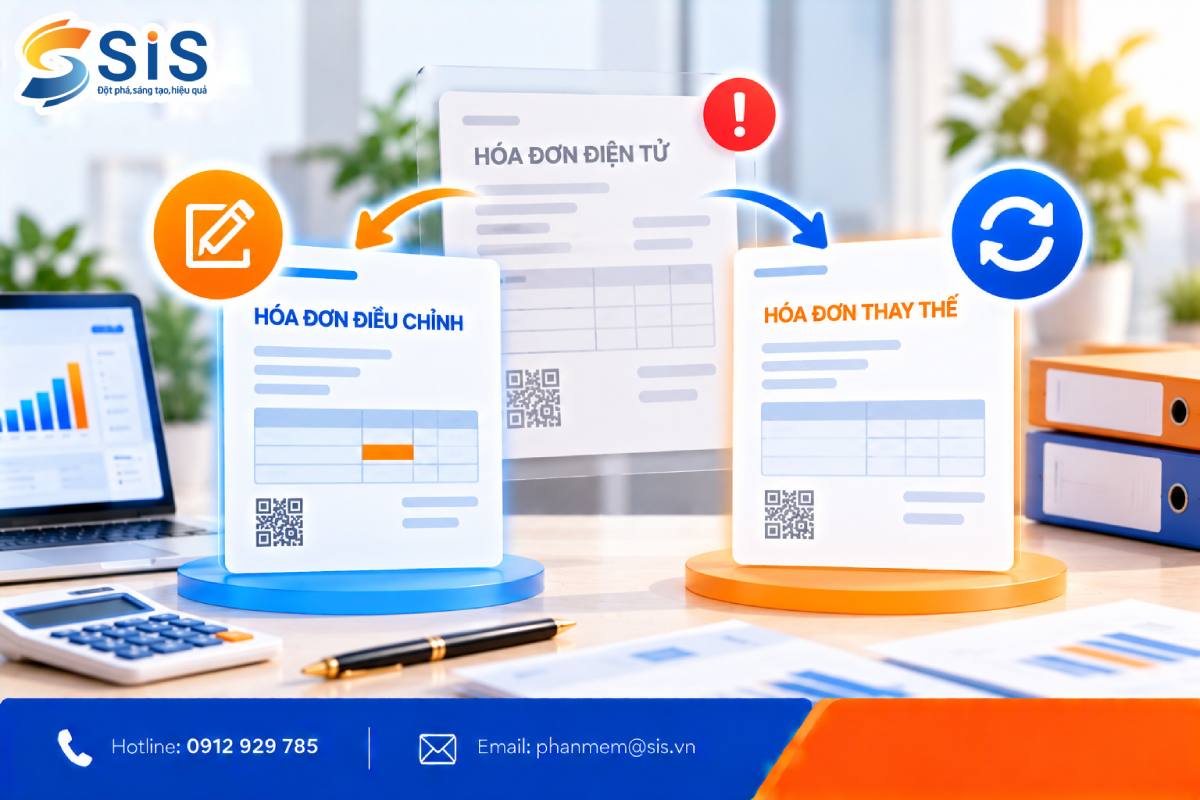
Hóa đơn điều chỉnh và hóa đơn thay thế đều được sử dụng để xử lý một số trường hợp hóa đơn điện tử đã lập sai, nhưng cách thể hiện và sử dụng khác nhau. Doanh nghiệp cần căn cứ tính chất sai sót, chứng từ gốc và quy định áp dụng để lựa chọn phương án phù hợp.
| Tiêu chí | Hóa đơn điều chỉnh | Hóa đơn thay thế |
| Bản chất | Ghi nhận phần nội dung cần điều chỉnh so với hóa đơn gốc | Lập hóa đơn mới thay thế hóa đơn đã lập sai |
| Cách thể hiện | Ghi dòng “Điều chỉnh cho hóa đơn…” kèm thông tin hóa đơn gốc | Ghi dòng “Thay thế cho hóa đơn…” kèm thông tin hóa đơn gốc |
| Trường hợp áp dụng | Các sai sót thuộc trường hợp được xử lý bằng hóa đơn điều chỉnh | Các sai sót thuộc trường hợp được xử lý bằng hóa đơn thay thế |
| Điểm cần lưu ý | Giá trị điều chỉnh tăng ghi số dương, giảm ghi số âm theo quy định | Cần đảm bảo hóa đơn mới phản ánh đúng nghiệp vụ và tham chiếu chính xác hóa đơn gốc |
Khi nào nên lựa chọn hóa đơn điều chỉnh?
Doanh nghiệp có thể cân nhắc hóa đơn điều chỉnh khi cần ghi nhận phần chênh lệch hoặc sửa nội dung sai trên hóa đơn đã lập, nếu trường hợp đó được phép áp dụng phương pháp này.
Ví dụ, hóa đơn ghi sai số lượng hoặc đơn giá khiến thành tiền bị sai. Kế toán cần đối chiếu đơn đặt hàng, biên bản giao nhận và chứng từ liên quan để xác định giá trị chính xác, sau đó lập hóa đơn điều chỉnh theo quy định.
Với nội dung giá trị, phần điều chỉnh tăng phải ghi số dương, phần điều chỉnh giảm ghi số âm, phù hợp với thực tế cần điều chỉnh.
Khi nào cần lập hóa đơn thay thế?
Hóa đơn thay thế được sử dụng khi doanh nghiệp lựa chọn phương án lập hóa đơn mới thay cho hóa đơn đã lập sai trong trường hợp pháp luật cho phép. Hóa đơn mới cần thể hiện dòng thông tin tham chiếu hóa đơn gốc theo quy định.
Đối với hóa đơn điện tử khởi tạo từ máy tính tiền hoặc hóa đơn bán hàng hóa là tài sản thuộc diện phải đăng ký quyền sở hữu, quyền sử dụng, Thông tư 91/2026/TT-BTC quy định phương án lập hóa đơn thay thế trong trường hợp tương ứng, trừ ngoại lệ được quy định cụ thể. Vì vậy, doanh nghiệp không nên mặc định mọi trường hợp đều được tự do chọn giữa điều chỉnh và thay thế.
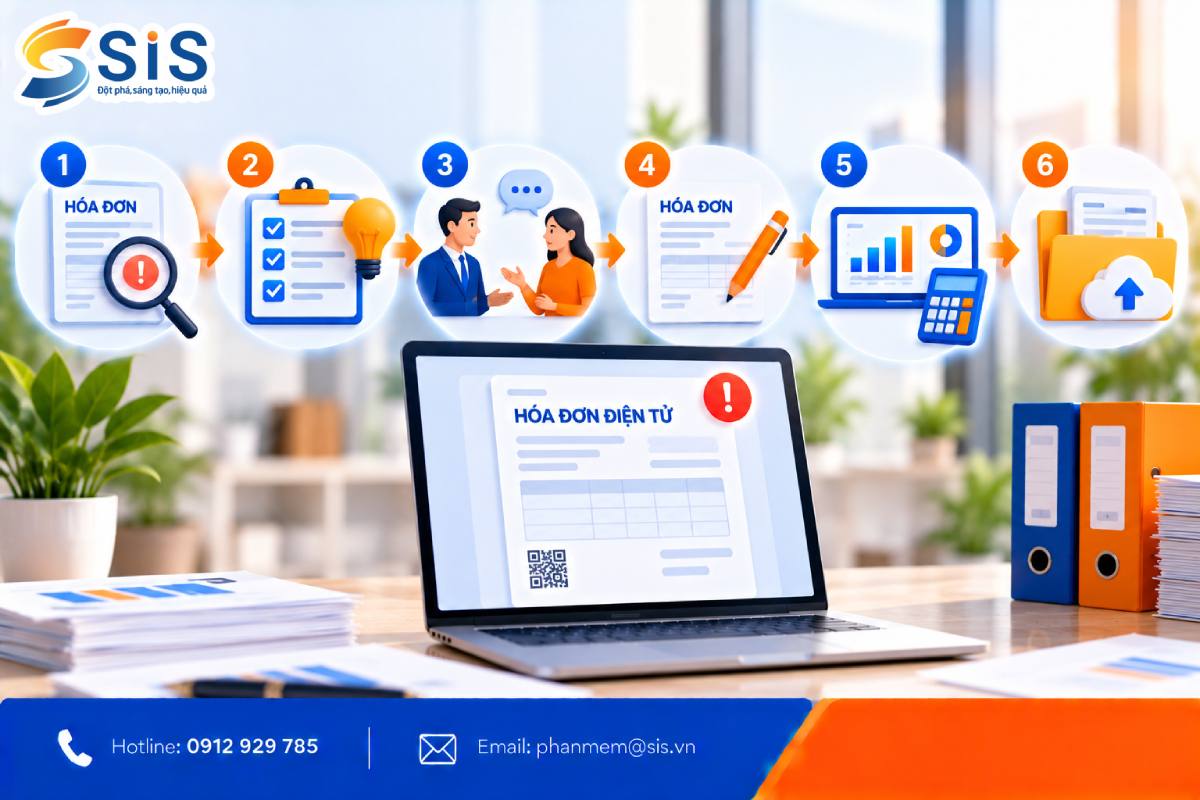
Quy trình xử lý hóa đơn điện tử sai sót
Để hạn chế sai sót kéo dài sang kỳ kế toán hoặc kỳ kê khai thuế tiếp theo, doanh nghiệp nên xây dựng quy trình xử lý thống nhất giữa bộ phận kế toán, bán hàng và các bên liên quan.
Bước 1: Phát hiện và xác minh sai sót
Kiểm tra hóa đơn đã phát hành, hợp đồng, đơn đặt hàng, phiếu xuất kho, biên bản giao nhận và chứng từ liên quan. Mục tiêu là xác định chính xác nội dung sai, đồng thời phân biệt lỗi thông tin hành chính với lỗi ảnh hưởng đến giá trị hoặc nội dung giao dịch.
Bước 2: Xác định phương án xử lý
Đối chiếu nội dung sai với Điều 10 Thông tư 91/2026/TT-BTC để xác định trường hợp chỉ cần thông báo, trường hợp được lựa chọn điều chỉnh hoặc thay thế và trường hợp có quy định riêng.
Bước 3: Thực hiện thủ tục với người mua
Đối với trường hợp phải điều chỉnh hoặc thay thế, cần kiểm tra yêu cầu lập văn bản thỏa thuận ghi rõ nội dung sai. Nếu người mua là tổ chức kinh tế, tổ chức khác, hộ kinh doanh hoặc cá nhân kinh doanh, người bán và người mua phải lập văn bản thỏa thuận trước khi xử lý, trừ các trường hợp được miễn theo quy định. Nếu người mua là cá nhân, người bán thực hiện thông báo theo quy định.
Bước 4: Lập hóa đơn xử lý sai sót
Lập hóa đơn điều chỉnh hoặc thay thế với nội dung chính xác, có thông tin tham chiếu hóa đơn gốc. Với hóa đơn có mã của cơ quan thuế, thực hiện gửi cơ quan thuế để cấp mã theo quy định; với hóa đơn không có mã, thực hiện ký số và gửi người mua theo quy trình áp dụng.
Bước 5: Đối chiếu và cập nhật dữ liệu kế toán
Kiểm tra ảnh hưởng của hóa đơn xử lý sai sót đến doanh thu, thuế GTGT, công nợ phải thu, công nợ phải trả và các số liệu liên quan. Nếu dữ liệu đã được ghi nhận hoặc kê khai trước đó, kế toán cần xác định cách xử lý tiếp theo theo quy định về kế toán và thuế.
Bước 6: Lưu trữ hồ sơ
Lưu hóa đơn gốc, hóa đơn điều chỉnh hoặc thay thế, văn bản thỏa thuận nếu có, chứng từ giao dịch và tài liệu liên quan. Hồ sơ đầy đủ giúp doanh nghiệp giải trình khi cần đối chiếu hoặc khi cơ quan có thẩm quyền yêu cầu.
Ví dụ xử lý các lỗi hóa đơn điện tử thường gặp
Ví dụ 1: Sai tên hoặc địa chỉ người mua
Hóa đơn ghi sai địa chỉ người mua nhưng mã số thuế, số tiền, thuế suất, tiền thuế và hàng hóa đều chính xác.
Trong trường hợp đáp ứng điều kiện tại điểm a khoản 1 Điều 10 Thông tư 91/2026/TT-BTC, người bán thông báo cho người mua và gửi Mẫu 04/SS-HĐĐT đến cơ quan thuế, không phải lập lại hóa đơn.
Ví dụ 2: Sai mã số thuế người mua
Hóa đơn ghi sai mã số thuế cần được xử lý theo nhóm sai sót tại điểm b khoản 1 Điều 10. Người bán đối chiếu thông tin đăng ký thuế và hồ sơ giao dịch, sau đó lựa chọn lập hóa đơn điều chỉnh hoặc thay thế theo quy định.
Không nên chỉ sửa thông tin khách hàng trong phần mềm kế toán mà không xử lý hóa đơn đã phát hành.
Ví dụ 3: Sai số lượng hàng hóa
Doanh nghiệp giao 50 sản phẩm nhưng hóa đơn ghi 55 sản phẩm. Kế toán cần đối chiếu đơn hàng, phiếu xuất kho và biên bản giao nhận để xác định số lượng thực tế.
Nếu thuộc trường hợp được xử lý bằng hóa đơn điều chỉnh hoặc thay thế, doanh nghiệp thực hiện theo phương án phù hợp. Trường hợp điều chỉnh giá trị, phần tăng hoặc giảm phải được thể hiện đúng dấu theo quy định.
Những lưu ý khi điều chỉnh hoặc thay thế hóa đơn điện tử
Khi xử lý hóa đơn điện tử sai sót, doanh nghiệp cần chú ý các điểm sau để đảm bảo tính nhất quán của hồ sơ và dữ liệu:
-
Ghi đúng thông tin hóa đơn gốc: Hóa đơn điều chỉnh hoặc thay thế phải có dòng tham chiếu theo mẫu quy định, tránh nhầm lẫn giữa các hóa đơn.
-
Lập văn bản thỏa thuận khi cần: Kiểm tra đối tượng người mua và các trường hợp ngoại lệ trước khi thực hiện thủ tục.
-
Xử lý nhiều hóa đơn cùng sai sót: Nếu trong cùng tháng có nhiều hóa đơn của cùng một người mua bị sai cùng thông tin về người mua, tên hàng, đơn giá, số lượng hoặc thuế suất, người bán có thể lập một hóa đơn điều chỉnh hoặc thay thế cho nhiều hóa đơn và đính kèm Bảng kê Mẫu 01/BK-ĐCTT theo điều kiện quy định.
-
Thực hiện nhất quán nếu phát hiện sai sót lần tiếp theo: Nếu hóa đơn đã được xử lý theo hình thức điều chỉnh hoặc thay thế mà sau đó phát hiện sai tiếp, các lần xử lý tiếp theo thực hiện theo hình thức đã áp dụng lần đầu, theo quy định tại Thông tư 91.
-
Không bỏ qua dữ liệu kế toán và thuế: Sau khi xử lý hóa đơn, cần rà soát số liệu doanh thu, công nợ, thuế và hồ sơ liên quan để tránh chênh lệch giữa các hệ thống.
-
Lưu đầy đủ chứng từ: Hồ sơ nên thể hiện được nguyên nhân sai sót, căn cứ xử lý, sự thống nhất với người mua khi cần và kết quả xử lý cuối cùng.
Đặc biệt, từ ngày 01/07/2026, doanh nghiệp cần đối chiếu quy định mới tại Thông tư 91/2026/TT-BTC và Nghị định 254/2026/NĐ-CP, thay vì áp dụng máy móc hướng dẫn theo các văn bản đã hết hiệu lực. Nghị định 254/2026/NĐ-CP có hiệu lực từ ngày 01/07/2026 và thay thế các quy định trước đó được nêu tại điều khoản thi hành.
Phần mềm kế toán hỗ trợ quản lý hóa đơn điện tử sai sót như thế nào?
Khi số lượng hóa đơn tăng, việc kiểm tra thủ công dễ khiến kế toán bỏ sót sai lệch hoặc cập nhật không đồng nhất giữa hóa đơn, chứng từ và sổ sách. Doanh nghiệp nên chuẩn hóa quy trình đối chiếu và lựa chọn công cụ phù hợp để quản lý dữ liệu xuyên suốt.
Một giải pháp kế toán phù hợp có thể hỗ trợ doanh nghiệp:
-
Tập trung dữ liệu hóa đơn và chứng từ liên quan đến giao dịch.
-
Đối chiếu thông tin hóa đơn với doanh thu, công nợ và số liệu kế toán.
-
Cập nhật dữ liệu sau khi hóa đơn được điều chỉnh hoặc thay thế, tùy chức năng phần mềm.
-
Lưu trữ thông tin phục vụ tra cứu, kiểm tra và đối chiếu nội bộ.
SIS Accounting Online là giải pháp kế toán trực tuyến doanh nghiệp có thể đưa vào danh sách đánh giá khi cần quản lý dữ liệu kế toán, bán hàng và công nợ trên cùng hệ thống. Trước khi lựa chọn, doanh nghiệp nên kiểm tra cụ thể khả năng tích hợp hóa đơn điện tử, đồng bộ dữ liệu và lưu vết xử lý theo quy trình thực tế.
Phần mềm giúp chuẩn hóa việc quản lý dữ liệu nhưng không thay thế trách nhiệm của kế toán trong việc xác định sai sót, lựa chọn phương án xử lý và tuân thủ quy định pháp luật.
CÁC BÀI VIẾT TIN TỨC KHÁC
Bắt đầu ngay hôm nay
Xây dựng và phát triển Doanh nghiệp của bạn cùng hơn 5.000 dự án đã thành công tại S.I.S Việt Nam
Liên hệ ngay