

Danh mục sản phẩm
Những sai lệch thường gặp khi đối chiếu sổ kế toán với báo cáo thuế
- Ngày đăng: 28/10/2026
- Lượt xem: 6
Đối chiếu sổ kế toán với báo cáo thuế giúp doanh nghiệp phát hiện các chênh lệch về doanh thu, thuế GTGT, chi phí được trừ khi tính thuế TNDN, công nợ và thời điểm ghi nhận giao dịch. Không phải mọi chênh lệch đều là sai phạm: một số phát sinh do khác kỳ ghi nhận hoặc khác biệt giữa quy định kế toán và thuế. Kế toán cần xác định nguyên nhân, kiểm tra chứng từ liên quan và điều chỉnh đúng hồ sơ trước khi quyết toán.
Vì sao sổ kế toán và báo cáo thuế có số liệu chênh lệch?
Sổ kế toán phản ánh các nghiệp vụ kinh tế theo quy định kế toán, trong khi báo cáo thuế được lập theo quy định của từng sắc thuế. Vì vậy, số liệu giữa hai hệ thống có thể khác nhau do ba nguyên nhân chính:
-
Sai sót khi ghi nhận: Bỏ sót hóa đơn, nhập sai số tiền, hạch toán nhầm tài khoản hoặc ghi nhận thiếu giao dịch.
-
Khác thời điểm ghi nhận: Thời điểm ghi nhận kế toán và thời điểm xác định nghĩa vụ thuế không phải lúc nào cũng trùng nhau.
-
Khác biệt về quy định: Một khoản chi được ghi nhận là chi phí kế toán nhưng không đủ điều kiện được trừ khi tính thuế TNDN; hoặc thuế GTGT đầu vào đã hạch toán nhưng chưa đáp ứng điều kiện khấu trừ.
Do đó, khi phát hiện chênh lệch, kế toán không nên điều chỉnh ngay để hai số liệu bằng nhau. Trước tiên cần xác định chênh lệch thuộc nhóm nào và có căn cứ hợp lệ hay không.
5 nhóm sai lệch thường gặp khi đối chiếu sổ kế toán với báo cáo thuế
1. Sai lệch doanh thu giữa sổ kế toán, hóa đơn và tờ khai thuế
Doanh thu là một trong những chỉ tiêu cần ưu tiên đối chiếu vì ảnh hưởng đến báo cáo tài chính và nghĩa vụ thuế của doanh nghiệp.
Các sai lệch thường gặp gồm:
-
Doanh thu đã được hạch toán nhưng dữ liệu hóa đơn hoặc hồ sơ kê khai thuế chưa được cập nhật tương ứng.
-
Hóa đơn đã phát hành nhưng kế toán chưa ghi nhận doanh thu.
-
Ghi nhận sai giá trị giao dịch, bỏ sót hóa đơn hoặc hạch toán nhầm kỳ.
-
Hóa đơn điều chỉnh, thay thế hoặc giao dịch trả lại hàng chưa được cập nhật đồng bộ.
Cách kiểm tra: Đối chiếu sổ chi tiết doanh thu với dữ liệu hóa đơn điện tử, hợp đồng, đơn hàng, biên bản giao nhận và tờ khai thuế GTGT. Với từng khoản chênh lệch, cần xác định nguyên nhân và thời điểm ghi nhận theo quy định áp dụng cho giao dịch đó.
Ví dụ, doanh nghiệp đã ghi nhận doanh thu bán hàng trong tháng nhưng dữ liệu hóa đơn liên quan chưa được cập nhật đầy đủ vào bảng đối chiếu. Kế toán cần xác minh tình trạng lập hóa đơn và hồ sơ giao dịch trước khi kết luận đây là sai sót kê khai hay chênh lệch do thời điểm ghi nhận.
2. Sai lệch thuế GTGT đầu vào và đầu ra
Số thuế GTGT trên sổ kế toán có thể khác với số đã kê khai do bỏ sót hóa đơn, nhập sai dữ liệu hoặc chưa xử lý đúng hóa đơn điều chỉnh.
Một số tình huống phổ biến:
-
Thuế GTGT đầu vào đã được hạch toán nhưng chưa được kê khai khấu trừ.
-
Số thuế đầu vào trên tờ khai khác với sổ chi tiết thuế GTGT.
-
Nhập sai giá trị hàng hóa, thuế suất hoặc tiền thuế.
-
Hóa đơn điều chỉnh, thay thế chưa được phản ánh đồng bộ.
-
Hóa đơn đã ghi nhận nhưng khoản thuế đầu vào chưa đáp ứng điều kiện khấu trừ.
Cách kiểm tra: Đối chiếu dữ liệu hóa đơn mua vào, bán ra với sổ chi tiết thuế GTGT, chứng từ kế toán và tờ khai thuế tương ứng. Đồng thời kiểm tra điều kiện khấu trừ theo quy định thuế GTGT, thay vì chỉ dựa vào việc hóa đơn đã được hạch toán.
Cần phân biệt hai vấn đề: sai lệch số liệu thuế GTGT và điều kiện được khấu trừ thuế. Một hóa đơn có thể đã được ghi nhận đúng về mặt kế toán nhưng vẫn cần được kiểm tra riêng về điều kiện khấu trừ.
3. Sai lệch giữa chi phí kế toán và chi phí được trừ khi tính thuế TNDN
Đây là nhóm sai lệch dễ gây nhầm lẫn vì chi phí kế toán không nhất thiết bằng chi phí được trừ khi xác định thu nhập chịu thuế TNDN.
Các nguyên nhân thường gặp:
-
Chi phí đã hạch toán nhưng thiếu hóa đơn, chứng từ hoặc hồ sơ chứng minh giao dịch.
-
Khoản chi không đáp ứng điều kiện về mục đích kinh doanh.
-
Chi phí chưa đáp ứng điều kiện thanh toán theo quy định.
-
Khoản chi thuộc nhóm không được trừ khi tính thuế TNDN.
-
Chi phí khấu hao, phân bổ hoặc các khoản trích trước chưa được xác định phù hợp với quy định thuế.
Cách kiểm tra: Đối chiếu sổ chi tiết chi phí với hóa đơn, hợp đồng, chứng từ thanh toán và hồ sơ sử dụng hàng hóa, dịch vụ. Sau đó, lập bảng tổng hợp các khoản điều chỉnh tăng hoặc giảm thu nhập chịu thuế theo quy định áp dụng.
Ví dụ, doanh nghiệp ghi nhận một khoản chi phí dịch vụ vào sổ kế toán nhưng chưa có đủ hồ sơ chứng minh dịch vụ thực tế đã hoàn thành. Kế toán cần xác minh giao dịch, hoàn thiện chứng từ hợp pháp nếu có căn cứ và đánh giá điều kiện được trừ trước khi xác định nghĩa vụ thuế.
Không nên tự động coi mọi khoản chi chưa đủ hồ sơ là sai sót hạch toán. Có trường hợp bút toán kế toán phản ánh đúng nghiệp vụ nhưng khoản chi cần được điều chỉnh khi xác định thu nhập chịu thuế.
4. Sai lệch công nợ, tiền gửi ngân hàng và hàng tồn kho
Nhóm này không phải lúc nào cũng thể hiện trực tiếp trên tờ khai thuế, nhưng có thể giúp phát hiện giao dịch chưa ghi nhận, chứng từ thiếu hoặc số liệu kế toán không nhất quán.
| Nhóm dữ liệu | Sai lệch thường gặp | Nội dung cần kiểm tra |
| Công nợ phải thu | Số dư khách hàng không khớp dữ liệu bán hàng và thanh toán | Hóa đơn, chứng từ thu tiền, sao kê ngân hàng, đối chiếu công nợ |
| Công nợ phải trả | Số dư nhà cung cấp khác với hồ sơ mua hàng | Hóa đơn đầu vào, chứng từ thanh toán, biên bản đối chiếu |
| Tiền gửi ngân hàng | Số dư kế toán khác với sao kê ngân hàng | Giao dịch chưa hạch toán, phí ngân hàng, tiền đang chuyển |
| Hàng tồn kho | Tồn kho trên sổ khác số kiểm kê | Phiếu nhập xuất, hàng trả lại, hao hụt, kiểm kê thực tế |
| Chi phí trả trước, khấu hao | Chi phí phân bổ khác bảng tính hoặc hồ sơ tài sản | Nguyên giá, thời gian phân bổ, phương pháp tính, hồ sơ tài sản |
Cách kiểm tra: Đối chiếu sổ chi tiết với chứng từ gốc, sao kê ngân hàng, biên bản kiểm kê và xác nhận công nợ. Nếu phát hiện chênh lệch, cần xác định đó là giao dịch chưa hạch toán, sai sót nhập liệu, chênh lệch thời điểm hay vấn đề cần xử lý về thuế.
5. Sai lệch do khác kỳ ghi nhận hoặc điều chỉnh chưa đồng bộ
Không phải mọi chênh lệch giữa sổ kế toán và hồ sơ thuế đều xuất phát từ việc nhập sai dữ liệu. Một số trường hợp phát sinh do khác thời điểm ghi nhận hoặc hồ sơ điều chỉnh chưa được cập nhật đầy đủ.
Ví dụ:
-
Giao dịch được ghi nhận trên sổ kế toán ở một kỳ nhưng nghĩa vụ thuế được xác định theo thời điểm khác.
-
Hóa đơn điều chỉnh hoặc thay thế chưa được cập nhật vào tất cả hồ sơ liên quan.
-
Bút toán điều chỉnh cuối kỳ chưa được phản ánh vào bảng đối chiếu.
-
Số liệu kế toán đã được sửa nhưng tờ khai thuế liên quan chưa được rà soát.
Cách kiểm tra: Xác định kỳ phát sinh nghiệp vụ, thời điểm lập hóa đơn, thời điểm ghi nhận kế toán và kỳ kê khai thuế tương ứng. Với các khoản điều chỉnh, cần lưu lại căn cứ, nội dung điều chỉnh và ảnh hưởng đến từng báo cáo.
Chỉ sau khi xác định rõ nguyên nhân, kế toán mới quyết định cần điều chỉnh sổ sách, hồ sơ thuế hay chỉ cần lập bảng giải trình chênh lệch.
Bảng đối chiếu sổ kế toán với báo cáo thuế cần có những gì?
Để việc kiểm tra có hệ thống, doanh nghiệp nên lập bảng đối chiếu theo từng nhóm chỉ tiêu, thay vì chỉ so sánh tổng số cuối kỳ.
| Chỉ tiêu | Nguồn dữ liệu đối chiếu | Nội dung cần xác định |
| Doanh thu | Sổ doanh thu, hóa đơn điện tử, tờ khai thuế GTGT | Chênh lệch về giá trị, giao dịch hoặc kỳ ghi nhận |
| Thuế GTGT đầu vào | Sổ chi tiết thuế, hóa đơn mua vào, tờ khai | Hóa đơn bỏ sót, sai số thuế, điều kiện khấu trừ |
| Thuế GTGT đầu ra | Sổ doanh thu, hóa đơn bán ra, tờ khai | Hóa đơn chưa ghi nhận, sai thuế suất hoặc sai kỳ |
| Chi phí kế toán | Sổ chi tiết chi phí, hóa đơn, hợp đồng, chứng từ thanh toán | Chi phí thiếu hồ sơ hoặc cần điều chỉnh khi tính thuế |
| Thu nhập chịu thuế TNDN | Lợi nhuận kế toán trước thuế, bảng điều chỉnh thuế | Khoản điều chỉnh tăng hoặc giảm theo quy định |
| Công nợ và ngân hàng | Sổ công nợ, sổ tiền gửi, sao kê và xác nhận đối tác | Giao dịch chưa hạch toán hoặc số dư chưa khớp |
Một bảng đối chiếu tốt nên có thêm các cột: số liệu kế toán, số liệu thuế, số chênh lệch, nguyên nhân, chứng từ liên quan, hướng xử lý, người phụ trách và trạng thái hoàn thành.
Cách xử lý khi phát hiện sai lệch giữa sổ kế toán và báo cáo thuế
Khi phát hiện số liệu không khớp, kế toán nên thực hiện theo quy trình sau:
-
Bước 1: Xác định phạm vi sai lệch. Khoanh vùng chỉ tiêu, kỳ kế toán và hồ sơ thuế có liên quan. Không nên điều chỉnh toàn bộ dữ liệu chỉ vì một chỉ tiêu tổng hợp đang chênh lệch.
-
Bước 2: Truy xuất chứng từ gốc. Kiểm tra hóa đơn điện tử, hợp đồng, chứng từ thanh toán, phiếu nhập xuất, hồ sơ nghiệm thu và các tài liệu liên quan đến giao dịch.
-
Bước 3: Phân loại nguyên nhân. Xác định sai lệch do nhập liệu, bỏ sót nghiệp vụ, sai kỳ ghi nhận, khác biệt giữa quy định kế toán và thuế hay hồ sơ điều chỉnh chưa đồng bộ.
-
Bước 4: Điều chỉnh đúng hồ sơ. Nếu sai sót nằm ở bút toán kế toán, cần điều chỉnh sổ sách theo quy định. Nếu sai sót nằm ở hồ sơ khai thuế, cần đánh giá nghĩa vụ kê khai bổ sung hoặc điều chỉnh theo quy định quản lý thuế hiện hành.
-
Bước 5: Lưu hồ sơ đối chiếu và giải trình. Lưu bảng đối chiếu, nguyên nhân chênh lệch, chứng từ xác minh, bút toán điều chỉnh và hồ sơ thuế đã cập nhật để phục vụ việc kiểm tra sau này.
Nguyên tắc quan trọng là không sửa số liệu chỉ để sổ kế toán và báo cáo thuế bằng nhau. Mọi điều chỉnh cần có căn cứ và phản ánh đúng bản chất nghiệp vụ.
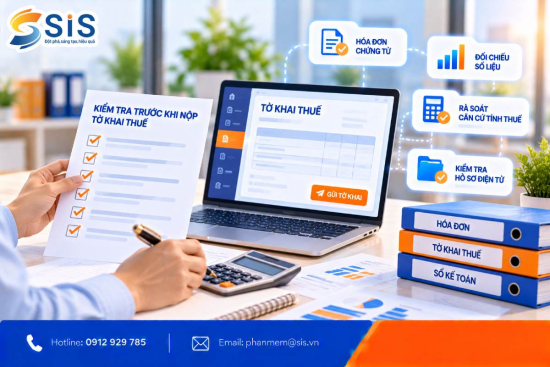
Checklist đối chiếu sổ kế toán với báo cáo thuế cuối kỳ
Trước khi khóa sổ hoặc quyết toán, kế toán có thể sử dụng checklist sau:
-
Đối chiếu doanh thu trên sổ kế toán với dữ liệu hóa đơn điện tử.
-
Kiểm tra hóa đơn điều chỉnh, thay thế và giao dịch trả lại hàng.
-
Đối chiếu thuế GTGT đầu vào, đầu ra với sổ chi tiết và tờ khai.
-
Rà soát chi phí kế toán và các khoản điều chỉnh khi xác định thu nhập chịu thuế TNDN.
-
Đối chiếu công nợ phải thu, phải trả với chứng từ và xác nhận đối tác.
-
Đối chiếu số dư tiền gửi ngân hàng với sao kê.
-
Kiểm tra số liệu tồn kho với phiếu nhập xuất và kết quả kiểm kê.
-
Xác minh các khoản chênh lệch do khác kỳ ghi nhận.
-
Kiểm tra hồ sơ khai thuế cần điều chỉnh hoặc bổ sung.
-
Lưu bảng đối chiếu, chứng từ giải trình và trạng thái xử lý từng chênh lệch.
Phần mềm kế toán hỗ trợ đối chiếu dữ liệu như thế nào?
Khi dữ liệu hóa đơn, mua hàng, bán hàng, công nợ, kho và kế toán nằm ở nhiều hệ thống khác nhau, việc đối chiếu thủ công dễ phát sinh sai sót hoặc mất thời gian truy xuất chứng từ.
Phần mềm kế toán và hệ thống ERP có thể hỗ trợ tập trung dữ liệu, đối chiếu số liệu giữa các phân hệ, truy xuất chứng từ theo giao dịch và tổng hợp các khoản cần kiểm tra. Với hệ thống như SIS ERP, doanh nghiệp có thể xem xét phạm vi tích hợp phù hợp để giảm nhập liệu lặp lại và hỗ trợ kiểm soát dữ liệu trước khi lập báo cáo.
Hiệu quả phụ thuộc vào chức năng được triển khai, cách thiết lập quy trình và chất lượng dữ liệu đầu vào. Phần mềm không thay thế việc đánh giá quy định thuế hoặc xác minh bản chất giao dịch.
Những sai lệch thường gặp khi đối chiếu sổ kế toán với báo cáo thuế tập trung ở doanh thu, thuế GTGT, chi phí được trừ khi tính thuế TNDN, công nợ, tiền, hàng tồn kho và khác kỳ ghi nhận. Để hạn chế sai sót, kế toán cần đối chiếu theo từng nhóm chỉ tiêu, truy xuất chứng từ gốc và phân loại nguyên nhân trước khi điều chỉnh. Duy trì bảng đối chiếu định kỳ giúp doanh nghiệp phát hiện chênh lệch sớm, giảm áp lực khi quyết toán và nâng cao độ tin cậy của dữ liệu tài chính.
CÁC BÀI VIẾT TIN TỨC KHÁC
Bắt đầu ngay hôm nay
Xây dựng và phát triển Doanh nghiệp của bạn cùng hơn 5.000 dự án đã thành công tại S.I.S Việt Nam
Liên hệ ngay