

Danh mục sản phẩm
Chi phí có hóa đơn nhưng chưa đủ điều kiện được trừ khi tính thuế TNDN
- Ngày đăng: 28/10/2026
- Lượt xem: 9
Chi phí có hóa đơn chưa chắc được chấp nhận khi tính thuế thu nhập doanh nghiệp (TNDN). Để được tính vào chi phí được trừ, doanh nghiệp cần chứng minh khoản chi thực tế phát sinh, liên quan đến hoạt động sản xuất kinh doanh, có đủ hóa đơn chứng từ và đáp ứng điều kiện thanh toán theo quy định. Nếu chỉ kiểm tra hóa đơn mà bỏ qua hồ sơ giao dịch, mục đích chi và phương thức thanh toán, doanh nghiệp có nguy cơ bị loại chi phí khi quyết toán thuế.
Vì sao chi phí có hóa đơn nhưng vẫn bị loại khi tính thuế TNDN?
Hóa đơn là căn cứ quan trọng để ghi nhận giao dịch, nhưng không phải bằng chứng duy nhất xác định một khoản chi được trừ khi tính thuế TNDN. Một khoản chi vẫn có thể bị loại nếu không đáp ứng điều kiện pháp luật hoặc thuộc nhóm chi phí không được trừ.
Hóa đơn có nhưng thiếu hồ sơ chứng minh giao dịch
Doanh nghiệp có thể đã nhận hóa đơn mua hàng hóa, dịch vụ nhưng không lưu đầy đủ hợp đồng, đơn đặt hàng, biên bản nghiệm thu, phiếu giao nhận hoặc chứng từ nhập kho.
Ví dụ, doanh nghiệp hạch toán chi phí mua nguyên vật liệu nhưng không có phiếu nhập kho, biên bản giao nhận hoặc tài liệu liên quan để chứng minh hàng đã được giao nhận thực tế. Khi kiểm tra, kế toán có thể gặp khó khăn trong việc chứng minh tính có thật của giao dịch.
Cách kiểm tra: Đối chiếu hóa đơn với hợp đồng, đơn hàng, chứng từ giao nhận, nhập kho và mục đích sử dụng. Hồ sơ cần phù hợp với bản chất từng giao dịch, không nhất thiết mọi khoản chi đều phải có cùng một bộ chứng từ.
Chi phí chưa chứng minh được liên quan đến hoạt động kinh doanh
Một khoản chi có thể có hóa đơn hợp lệ nhưng không phục vụ hoạt động sản xuất, kinh doanh của doanh nghiệp. Chẳng hạn, chi phí mua sắm phục vụ mục đích cá nhân nhưng lại được ghi nhận vào chi phí doanh nghiệp.
Trong trường hợp này, hóa đơn không đủ để chứng minh khoản chi đáp ứng điều kiện được trừ.
Cách kiểm tra: Xác định bộ phận sử dụng, mục đích chi, đối tượng thụ hưởng và mối liên hệ với hoạt động kinh doanh. Với các khoản chi tiếp khách, công tác hoặc mua sắm phục vụ công việc, doanh nghiệp nên lưu thêm tài liệu thể hiện mục đích và nội dung thực tế.
Chưa đáp ứng điều kiện thanh toán không dùng tiền mặt
Theo quy định tại Nghị định 320/2025/NĐ-CP, các khoản mua hàng hóa, dịch vụ và các khoản thanh toán khác từng lần từ 5 triệu đồng trở lên thuộc phạm vi quy định phải đáp ứng điều kiện về chứng từ thanh toán không dùng tiền mặt, trừ các trường hợp đặc thù được quy định.
Vì vậy, kế toán không nên chỉ kiểm tra hóa đơn mà bỏ qua phương thức thanh toán và hồ sơ liên quan.
Ví dụ, doanh nghiệp mua dịch vụ trị giá 8 triệu đồng và đã nhận hóa đơn. Nếu thanh toán bằng tiền mặt trong trường hợp phải đáp ứng điều kiện thanh toán không dùng tiền mặt, khoản chi có nguy cơ không được tính vào chi phí được trừ.
Cần phân biệt trường hợp đã thanh toán bằng tiền mặt với trường hợp chưa đến hạn thanh toán. Việc chưa thanh toán không đồng nghĩa mọi khoản chi đều tự động bị loại; kế toán cần đối chiếu quy định áp dụng và tình trạng thanh toán thực tế.
Chi phí tiền lương, tiền thưởng thiếu căn cứ
Tiền lương, tiền thưởng và các khoản chi cho người lao động cần được xem xét theo hồ sơ và điều kiện riêng. Hóa đơn không phải căn cứ chính để chứng minh những khoản chi này.
Doanh nghiệp cần rà soát hợp đồng lao động, quy chế tiền lương, quy chế thưởng, bảng lương, hồ sơ tính toán và chứng từ chi trả. Các khoản chi không có căn cứ rõ ràng hoặc không đáp ứng điều kiện theo quy định có thể bị loại khi xác định thu nhập chịu thuế.
Đặc biệt, cần kiểm tra quy định thanh toán không dùng tiền mặt đối với khoản tiền lương, tiền công từng lần từ 5 triệu đồng trở lên theo quy định hiện hành.
Khoản chi thuộc nhóm không được trừ theo quy định
Một số khoản chi không được tính vào chi phí được trừ dù có chứng từ hoặc hóa đơn phù hợp. Ví dụ điển hình là tiền phạt vi phạm hành chính và những khoản chi thuộc trường hợp pháp luật quy định không được trừ.
Do đó, kế toán cần kiểm tra cả bản chất khoản chi và quy định pháp lý áp dụng, thay vì mặc định rằng có hóa đơn là có thể ghi nhận vào chi phí được trừ.
Điều kiện để chi phí được trừ khi tính thuế TNDN
Doanh nghiệp cần căn cứ Luật Thuế TNDN số 67/2025/QH15, Nghị định 320/2025/NĐ-CP và các văn bản hướng dẫn có liên quan để xác định điều kiện áp dụng cho từng khoản chi.
Về nguyên tắc, một khoản chi thông thường cần đáp ứng các điều kiện chính sau:
| Điều kiện | Nội dung cần đáp ứng |
| Tính thực tế | Khoản chi thực tế phát sinh và có căn cứ chứng minh |
| Mục đích kinh doanh | Liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp |
| Hóa đơn, chứng từ | Có đầy đủ hóa đơn, chứng từ theo quy định tương ứng |
| Thanh toán | Đáp ứng điều kiện thanh toán không dùng tiền mặt khi thuộc trường hợp bắt buộc |
| Không thuộc khoản chi bị loại | Không nằm trong nhóm chi phí không được trừ theo quy định |
Lưu ý về ngưỡng thanh toán 5 triệu đồng
-
Khi rà soát hồ sơ, kế toán cần lưu ý quy định về chứng từ thanh toán không dùng tiền mặt đối với các khoản mua hàng hóa, dịch vụ và các khoản thanh toán khác từng lần từ 5 triệu đồng trở lên theo Nghị định 320/2025/NĐ-CP.
-
Không nên áp dụng máy móc ngưỡng này cho mọi khoản chi mà không xem xét phạm vi điều chỉnh, trường hợp đặc thù và điều kiện cụ thể. Với các giao dịch thanh toán qua bên thứ ba, bù trừ công nợ hoặc các hình thức thanh toán đặc thù, cần kiểm tra hồ sơ theo hướng dẫn hiện hành.
-
Do quy định có thể khác nhau theo loại giao dịch và thời điểm phát sinh, doanh nghiệp nên xác định đúng kỳ tính thuế và văn bản áp dụng trước khi kết luận một khoản chi có được trừ hay không.
Kế toán cần kiểm tra gì trước khi đưa chi phí vào quyết toán thuế?
Thay vì chỉ kiểm tra hóa đơn đầu vào, kế toán nên rà soát đồng thời chứng từ giao dịch, mục đích chi, phương thức thanh toán và cách hạch toán.
| Khoản mục | Hồ sơ cần kiểm tra | Lỗi thường gặp |
| Mua hàng hóa, nguyên vật liệu | Hóa đơn, hợp đồng hoặc đơn hàng, phiếu giao nhận, phiếu nhập kho | Có hóa đơn nhưng thiếu chứng từ chứng minh hàng đã nhận |
| Mua dịch vụ | Hóa đơn, hợp đồng, biên bản nghiệm thu hoặc tài liệu xác nhận hoàn thành dịch vụ | Không chứng minh được dịch vụ đã thực hiện |
| Thanh toán nhà cung cấp | Ủy nhiệm chi, sao kê hoặc chứng từ thanh toán phù hợp | Thanh toán bằng tiền mặt khi thuộc trường hợp phải thanh toán không dùng tiền mặt |
| Công tác phí, tiếp khách | Quy chế nội bộ, đề nghị thanh toán, chứng từ chi và tài liệu liên quan đến công việc | Không làm rõ mục đích hoặc người sử dụng khoản chi |
| Tiền lương, tiền thưởng | Hợp đồng lao động, quy chế, bảng lương, chứng từ chi trả | Thiếu căn cứ tính toán hoặc hồ sơ chi trả |
| Chi phí sản xuất, vận hành | Chứng từ mua hàng, phiếu xuất dùng, hồ sơ phân bổ và tài liệu liên quan | Chi phí không gắn với hoạt động thực tế hoặc phân bổ thiếu căn cứ |
Sau khi rà soát, doanh nghiệp nên phân loại hồ sơ thành ba nhóm:
-
Đủ điều kiện: Có căn cứ chứng minh giao dịch, mục đích kinh doanh và đáp ứng các yêu cầu liên quan.
-
Cần bổ sung hoặc xác minh: Giao dịch có thật nhưng hồ sơ chưa đầy đủ hoặc cần kiểm tra thêm điều kiện thanh toán. Chỉ bổ sung chứng từ hợp pháp phản ánh đúng giao dịch thực tế.
-
Không đủ điều kiện được trừ: Khoản chi thuộc trường hợp bị loại hoặc không thể chứng minh đáp ứng điều kiện theo quy định.
Việc phân loại giúp kế toán tập trung xử lý các hồ sơ có thể khắc phục hợp pháp, đồng thời hạn chế đưa các khoản không đủ điều kiện vào chi phí được trừ khi quyết toán.
Nếu chi phí có hóa đơn nhưng thiếu điều kiện được trừ, doanh nghiệp nên xử lý thế nào?
Khi phát hiện khoản chi có rủi ro, doanh nghiệp nên xử lý theo bản chất vấn đề thay vì chỉ tìm cách bổ sung giấy tờ.
-
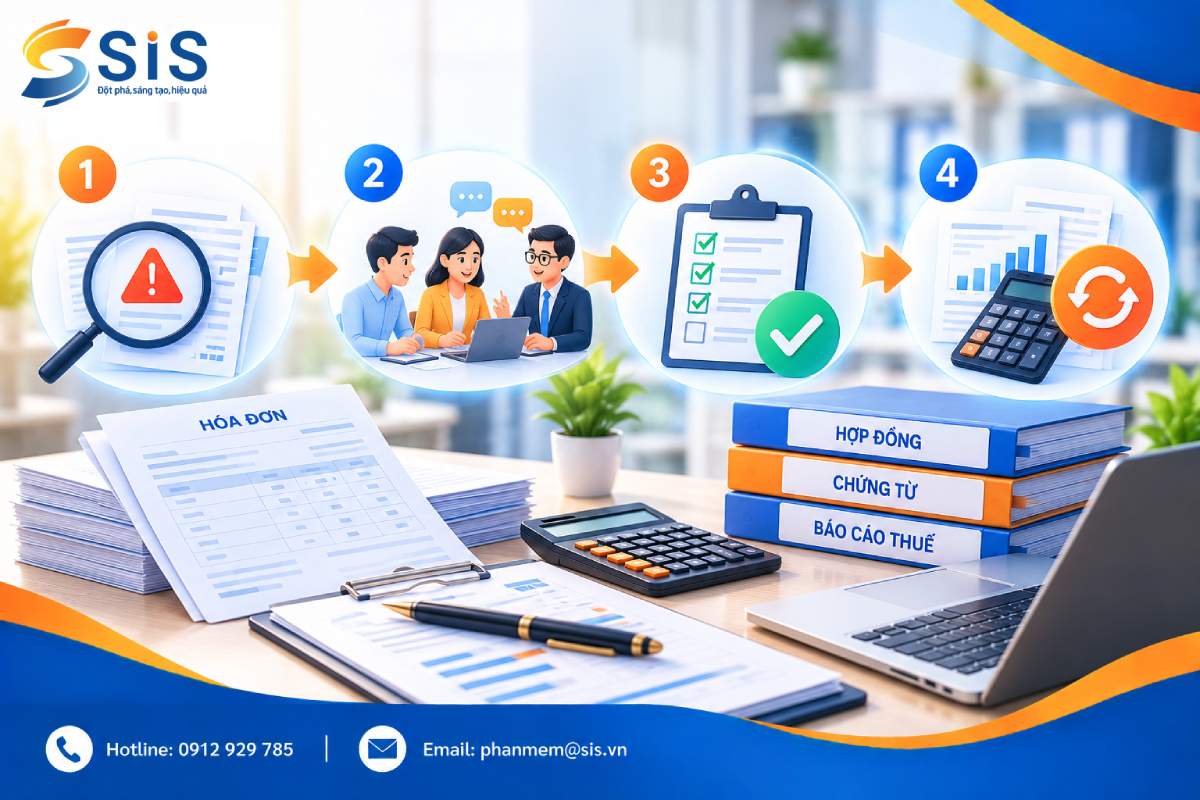
Bước 1: Xác định nguyên nhân. Kiểm tra khoản chi thiếu hồ sơ giao dịch, chưa đáp ứng điều kiện thanh toán, không chứng minh được mục đích kinh doanh hay thuộc nhóm không được trừ.
-
Bước 2: Đối chiếu với bộ phận liên quan. Phối hợp với mua hàng, kho, nhân sự hoặc bộ phận sử dụng để xác minh giao dịch và thu thập chứng từ hợp pháp còn thiếu.
-
Bước 3: Đánh giá khả năng đáp ứng điều kiện. Nếu giao dịch thực tế có phát sinh và hồ sơ có thể được hoàn thiện hợp pháp, kế toán cần thực hiện theo đúng quy định. Không lập khống chứng từ hoặc hợp thức hóa giao dịch không có thật.
-
Bước 4: Điều chỉnh khi cần thiết. Với khoản chi không đáp ứng điều kiện hoặc thuộc trường hợp không được trừ, doanh nghiệp cần xử lý phù hợp trong hồ sơ kế toán và xác định thu nhập chịu thuế. Nếu đã kê khai sai, cần xem xét nghĩa vụ điều chỉnh hồ sơ thuế theo quy định.
Phần mềm kế toán hỗ trợ kiểm soát chi phí trước quyết toán thuế như thế nào?
Khi số lượng hóa đơn và giao dịch lớn, việc kiểm tra thủ công dễ bỏ sót chứng từ hoặc không phát hiện kịp thời những khoản chi có rủi ro. Phần mềm kế toán có thể hỗ trợ tập trung dữ liệu, theo dõi công nợ, đối chiếu thanh toán và tổng hợp chi phí theo tài khoản hoặc đối tượng liên quan.
Với các hệ thống quản trị tích hợp như SIS ERP, doanh nghiệp có thể xem xét kết nối dữ liệu mua hàng, kho, thanh toán và kế toán để giảm việc nhập liệu lặp lại, hỗ trợ truy xuất hồ sơ và đối chiếu trước kỳ quyết toán. Hiệu quả kiểm soát phụ thuộc vào phạm vi triển khai, cách thiết lập quy trình và mức độ đầy đủ của dữ liệu.
Tuy nhiên, phần mềm không thay thế việc đánh giá điều kiện pháp lý của từng khoản chi. Kế toán vẫn cần kiểm tra hồ sơ thực tế và đối chiếu với quy định thuế hiện hành.
Checklist kiểm tra chi phí trước khi quyết toán thuế TNDN
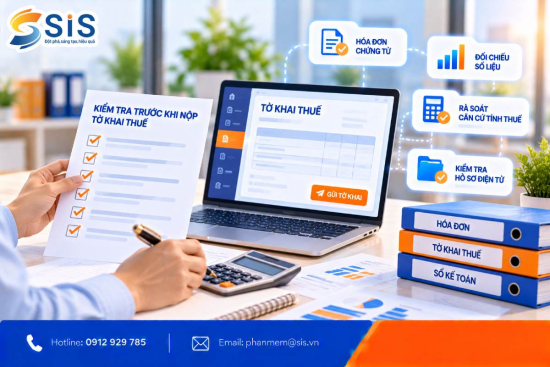
Trước khi chốt hồ sơ, kế toán có thể sử dụng checklist sau:
-
Khoản chi thực tế phát sinh và liên quan đến hoạt động sản xuất, kinh doanh.
-
Hóa đơn, chứng từ phù hợp với bản chất giao dịch.
-
Hợp đồng, đơn hàng, biên bản nghiệm thu hoặc chứng từ giao nhận được lưu đầy đủ khi cần thiết.
-
Phương thức thanh toán đáp ứng quy định áp dụng.
-
Chi phí tiền lương, tiền thưởng và các khoản chi đặc thù có đủ căn cứ riêng.
-
Khoản chi không thuộc nhóm không được trừ theo quy định.
-
Số liệu trên chứng từ khớp với dữ liệu kế toán, công nợ và thanh toán.
-
Các khoản có rủi ro đã được xác minh và xử lý trước khi quyết toán.
Chi phí có hóa đơn nhưng chưa đủ điều kiện được trừ là rủi ro thường gặp khi doanh nghiệp chỉ chú trọng chứng từ đầu vào mà chưa kiểm tra toàn bộ giao dịch. Để hạn chế chi phí bị loại khi tính thuế TNDN, kế toán cần kiểm tra đồng thời tính thực tế, mục đích kinh doanh, hồ sơ chứng minh và điều kiện thanh toán. Chuẩn hóa quy trình lưu trữ, đối chiếu và kiểm tra chi phí ngay từ khi phát sinh sẽ giúp doanh nghiệp chủ động hơn khi quyết toán thuế.
CÁC BÀI VIẾT TIN TỨC KHÁC
Bắt đầu ngay hôm nay
Xây dựng và phát triển Doanh nghiệp của bạn cùng hơn 5.000 dự án đã thành công tại S.I.S Việt Nam
Liên hệ ngay