

Danh mục sản phẩm


Thủ tục thuế ban đầu khi doanh nghiệp mới thành lập
- Ngày đăng: 18/09/2026
- Lượt xem: 5
Sau khi được cấp Giấy chứng nhận đăng ký doanh nghiệp, doanh nghiệp mới thành lập cần hoàn tất các bước liên quan đến đăng ký và giao dịch thuế, chữ ký số, hóa đơn điện tử và xác định nghĩa vụ thuế phát sinh. Từ năm 2026, doanh nghiệp không còn phải kê khai, nộp lệ phí môn bài; đồng thời quy định về kỳ kê khai thuế GTGT cũng có thay đổi đáng chú ý.
Lưu ý: Bài viết cập nhật theo các quy định áp dụng trong năm 2026, trong đó có Luật Quản lý thuế số 108/2025/QH15 có hiệu lực từ 01/07/2026, Nghị định 254/2026/NĐ-CP và Thông tư 89/2026/TT-BTC, 91/2026/TT-BTC.
Doanh nghiệp mới thành lập có phải đăng ký thuế lại không?
Thông thường, doanh nghiệp không phải thực hiện một thủ tục đăng ký mã số thuế riêng sau khi được cấp Giấy chứng nhận đăng ký doanh nghiệp. Theo quy định hiện hành, mã số doanh nghiệp đồng thời là mã số thuế của doanh nghiệp; đăng ký thuế được thực hiện cùng với đăng ký doanh nghiệp theo cơ chế một cửa liên thông.
Do đó, doanh nghiệp mới thành lập nên phân biệt “đăng ký mã số thuế” với các công việc cần thực hiện tiếp theo để có thể giao dịch và thực hiện nghĩa vụ thuế điện tử.
| Nội dung | Doanh nghiệp mới thành lập cần thực hiện |
| Mã số doanh nghiệp | Được cấp khi đăng ký doanh nghiệp |
| Mã số thuế | Thông thường chính là mã số doanh nghiệp |
| Đăng ký thuế lại | Không phải thực hiện riêng trong trường hợp đăng ký qua cơ chế liên thông |
| Giao dịch điện tử với cơ quan thuế | Cần thiết lập để thực hiện các thủ tục thuế điện tử |
| Chữ ký số | Chuẩn bị để ký các hồ sơ, giao dịch điện tử theo yêu cầu |
| Hóa đơn điện tử | Đăng ký sử dụng trước khi sử dụng theo quy định |
Một số đối tượng không thực hiện đăng ký thuế theo cơ chế liên thông hoặc thuộc trường hợp đăng ký thuế trực tiếp vẫn phải thực hiện thủ tục với cơ quan thuế. Vì vậy, không nên hiểu rằng mọi tổ chức đều được miễn hoàn toàn thủ tục đăng ký thuế.
Thủ tục thuế ban đầu khi doanh nghiệp mới thành lập gồm những gì?
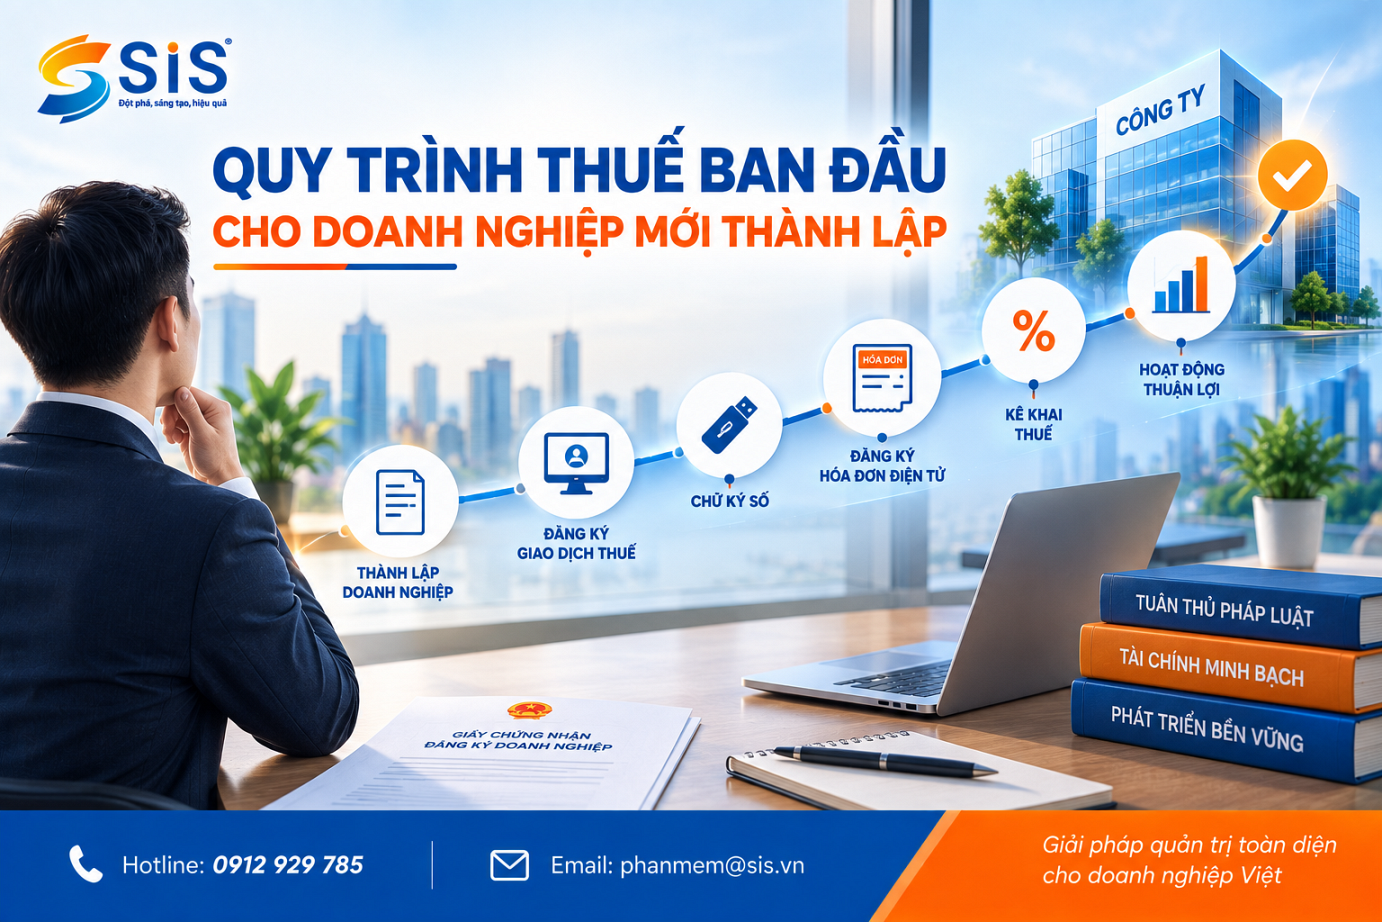
Sau khi hoàn tất đăng ký doanh nghiệp, có thể hình dung các thủ tục thuế ban đầu thành 5 nhóm công việc chính: thiết lập giao dịch điện tử, chuẩn bị chữ ký số, đăng ký hóa đơn điện tử, xác định kỳ kê khai thuế GTGT và xác định các nghĩa vụ thuế phát sinh.
1. Thiết lập giao dịch điện tử với cơ quan thuế
Doanh nghiệp cần thiết lập phương thức giao dịch điện tử để có thể thực hiện các công việc liên quan đến cơ quan thuế như gửi hồ sơ, kê khai, nộp thuế, tra cứu nghĩa vụ và tiếp nhận thông báo điện tử.
Đây là bước quan trọng vì hiện nay nhiều thủ tục thuế được thực hiện bằng phương thức điện tử. Luật Quản lý thuế 2025 tiếp tục hoàn thiện các quy định về đăng ký thuế, khai thuế, hóa đơn điện tử và giao dịch điện tử trong quản lý thuế.
Doanh nghiệp nên kiểm tra ngay sau khi thành lập:
-
Thông tin doanh nghiệp trên hệ thống thuế có chính xác không.
-
Cơ quan thuế quản lý trực tiếp.
-
Phương thức giao dịch điện tử đã được thiết lập chưa.
-
Thông tin người đại diện và thông tin liên hệ có thống nhất với hồ sơ đăng ký hay không.
2. Chuẩn bị chữ ký số
Chữ ký số là công cụ thường được doanh nghiệp sử dụng khi thực hiện các giao dịch điện tử với cơ quan thuế và ký hồ sơ điện tử.
Doanh nghiệp nên chuẩn bị chữ ký số ngay từ giai đoạn đầu thay vì chờ đến khi phát sinh kỳ kê khai đầu tiên. Đồng thời cần kiểm tra:
-
Chứng thư số còn hiệu lực.
-
Thông tin doanh nghiệp trên chữ ký số chính xác.
-
Người có thẩm quyền sử dụng chữ ký số.
-
Khả năng kết nối với hệ thống kê khai, hóa đơn điện tử và các phần mềm liên quan.
3. Đăng ký sử dụng hóa đơn điện tử
Nếu doanh nghiệp thuộc đối tượng sử dụng hóa đơn điện tử, đây là một trong những thủ tục cần hoàn tất trước khi bắt đầu sử dụng hóa đơn.
Từ ngày 01/07/2026, quy định về hóa đơn điện tử được điều chỉnh theo Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC. Thông tư 91/2026/TT-BTC quy định mẫu đăng ký sử dụng hóa đơn điện tử tại Phụ lục III; mẫu 01/ĐKTĐ-HĐĐT được sử dụng để đăng ký thông tin sử dụng hóa đơn điện tử.
Doanh nghiệp cần xác định:
-
Loại hóa đơn điện tử áp dụng.
-
Phương thức sử dụng hóa đơn.
-
Đơn vị cung cấp giải pháp hóa đơn điện tử nếu sử dụng dịch vụ.
-
Thông tin đăng ký hóa đơn.
-
Quy trình lập, ký, gửi và lưu trữ hóa đơn.
Không nên hiểu rằng cứ có mã số thuế là doanh nghiệp có thể lập hóa đơn ngay. Việc đăng ký sử dụng và đáp ứng các điều kiện liên quan đến hóa đơn điện tử cần được hoàn tất theo quy định trước khi sử dụng.
4. Xác định kỳ kê khai thuế GTGT
Đây là một nội dung cần đặc biệt lưu ý khi doanh nghiệp thành lập trong năm 2026.
Theo Thông tư 89/2026/TT-BTC, người nộp thuế mới bắt đầu hoạt động, kinh doanh được lựa chọn khai thuế GTGT theo quý. Sau giai đoạn hoạt động ban đầu, kỳ khai thuế được xác định theo quy định về doanh thu và kỳ tính thuế tương ứng.
Đối với doanh nghiệp mới thành lập, không nên áp dụng máy móc các bài hướng dẫn cũ về việc xác định kỳ kê khai thuế GTGT. Doanh nghiệp cần căn cứ quy định đang có hiệu lực tại thời điểm thực hiện.
5. Xác định các nghĩa vụ thuế phát sinh
Không phải doanh nghiệp mới thành lập nào cũng có cùng nghĩa vụ thuế. Việc kê khai, nộp thuế phụ thuộc vào ngành nghề, hoạt động kinh doanh, doanh thu, lao động và các giao dịch thực tế.
Các nhóm thuế doanh nghiệp thường cần theo dõi gồm:
-
Thuế giá trị gia tăng (GTGT).
-
Thuế thu nhập doanh nghiệp (TNDN).
-
Thuế thu nhập cá nhân (TNCN) nếu phát sinh nghĩa vụ khấu trừ từ tiền lương, tiền công.
-
Các loại thuế khác tùy hoạt động kinh doanh.
Vì vậy, “thủ tục thuế ban đầu” không nên được hiểu đơn thuần là đăng ký mã số thuế. Doanh nghiệp cần thiết lập cả hệ thống giao dịch, hóa đơn và quy trình theo dõi nghĩa vụ thuế ngay từ đầu.
Doanh nghiệp mới thành lập năm 2026 có phải nộp lệ phí môn bài không?
Không. Từ ngày 01/01/2026, người nộp thuế không còn phải nộp lệ phí môn bài.
Khoản 7 Điều 10 Nghị quyết 198/2025/QH15 quy định chấm dứt việc thu, nộp lệ phí môn bài từ ngày 01/01/2026. Cục Thuế cũng đã có Công văn 645/CT-CS hướng dẫn thực hiện nội dung này.
Điều này tạo ra một thay đổi quan trọng đối với các checklist thủ tục thuế dành cho doanh nghiệp mới thành lập.
| Nội dung | Trước năm 2026 | Từ năm 2026 |
| Lệ phí môn bài | Có nghĩa vụ theo quy định | Chấm dứt thu, nộp |
| Kê khai lệ phí môn bài | Có | Không |
| Nộp lệ phí môn bài | Có | Không |
| Đưa lệ phí môn bài vào checklist thuế ban đầu | Có thể gặp trong hướng dẫn cũ | Không cần đưa vào checklist hiện hành |
Do đó, nếu doanh nghiệp thành lập trong năm 2026, không nên thực hiện theo các bài hướng dẫn cũ vẫn yêu cầu kê khai và nộp lệ phí môn bài.
Doanh nghiệp mới thành lập phải kê khai những loại thuế nào?
Doanh nghiệp mới thành lập có thể phát sinh nhiều nghĩa vụ thuế khác nhau. Không phải doanh nghiệp nào cũng phải thực hiện tất cả các loại thuế dưới đây.
| Loại thuế | Khi nào cần quan tâm? | Nội dung cần theo dõi |
| Thuế GTGT | Có hoạt động thuộc đối tượng chịu thuế | Kỳ kê khai, hồ sơ khai thuế và số thuế phải nộp |
| Thuế TNDN | Có thu nhập chịu thuế | Nghĩa vụ tạm nộp và quyết toán |
| Thuế TNCN | Có phát sinh tiền lương, tiền công thuộc diện khấu trừ | Khấu trừ, kê khai và quyết toán |
| Các loại thuế khác | Tùy ngành nghề và giao dịch | Xác định theo hoạt động thực tế |
-
Thuế GTGT: Doanh nghiệp cần xác định phương pháp và kỳ kê khai phù hợp với quy định hiện hành. Đặc biệt, từ 01/07/2026, doanh nghiệp mới bắt đầu hoạt động được lựa chọn khai thuế GTGT theo quý theo hướng dẫn tại Thông tư 89/2026/TT-BTC.
-
Thuế TNDN: Thuế TNDN liên quan đến thu nhập chịu thuế của doanh nghiệp. Doanh nghiệp cần tổ chức ghi nhận doanh thu, chi phí và chứng từ ngay từ khi bắt đầu hoạt động để có cơ sở xác định nghĩa vụ thuế và thực hiện quyết toán theo quy định.
-
Thuế TNCN: Nếu doanh nghiệp có người lao động và phát sinh thu nhập thuộc diện khấu trừ thuế TNCN, doanh nghiệp cần theo dõi việc khấu trừ, kê khai và quyết toán theo quy định tương ứng.
-
Các loại thuế khác: Tùy ngành nghề, doanh nghiệp có thể phát sinh thêm các nghĩa vụ khác, chẳng hạn liên quan đến xuất nhập khẩu, tài nguyên, tiêu thụ đặc biệt hoặc các hoạt động kinh doanh đặc thù.
Vì vậy, thay vì sử dụng một danh sách thuế giống nhau cho mọi doanh nghiệp, nên lập danh sách nghĩa vụ thuế dựa trên ngành nghề + hoạt động thực tế + giao dịch phát sinh.
Quy trình thuế ban đầu cho doanh nghiệp mới thành lập theo thứ tự nào?
Doanh nghiệp có thể triển khai theo trình tự sau:
-
Bước 1: Hoàn tất đăng ký doanh nghiệp
-
Bước 2: Kiểm tra mã số doanh nghiệp/mã số thuế và thông tin đăng ký
-
Bước 3: Thiết lập giao dịch điện tử với cơ quan thuế
-
Bước 4: Chuẩn bị chữ ký số
-
Bước 5: Đăng ký sử dụng hóa đơn điện tử
-
Bước 6: Xác định kỳ kê khai thuế GTGT
-
Bước 7: Xác định các loại thuế phát sinh theo hoạt động
-
Bước 8: Thiết lập lịch theo dõi kê khai, nộp thuế và thông báo từ cơ quan thuế
Checklist thủ tục thuế ban đầu
Doanh nghiệp có thể sử dụng danh sách dưới đây để tự kiểm tra:
-
Đã kiểm tra mã số doanh nghiệp/mã số thuế.
-
Đã kiểm tra thông tin doanh nghiệp trên hệ thống thuế.
-
Đã thiết lập giao dịch điện tử với cơ quan thuế.
-
Đã chuẩn bị chữ ký số.
-
Đã đăng ký sử dụng hóa đơn điện tử nếu thuộc đối tượng áp dụng.
-
Đã xác định kỳ kê khai thuế GTGT.
-
Đã xác định các loại thuế phát sinh theo hoạt động kinh doanh.
-
Đã thiết lập quy trình lưu trữ chứng từ, hóa đơn và hồ sơ thuế.
-
Đã lập lịch theo dõi các kỳ kê khai, nộp thuế.
-
Đã kiểm tra các thông báo điện tử từ cơ quan thuế.
-
Không đưa lệ phí môn bài vào danh sách nghĩa vụ phải nộp từ năm 2026.
Điểm quan trọng là các bước trên không nhất thiết có cùng thời điểm thực hiện đối với mọi doanh nghiệp. Doanh nghiệp nên căn cứ hoạt động thực tế và nghĩa vụ phát sinh để xác định thủ tục tương ứng.
Những lỗi doanh nghiệp mới thành lập thường gặp khi thực hiện thủ tục thuế
1. Sử dụng checklist thuế đã lỗi thời
Một số bài viết vẫn đưa “kê khai và nộp lệ phí môn bài” vào danh sách việc cần làm khi doanh nghiệp mới thành lập. Nội dung này không còn phù hợp với chính sách áp dụng từ năm 2026.
2. Nhầm rằng có mã số thuế là đã hoàn tất thủ tục thuế ban đầu
Mã số doanh nghiệp đồng thời là mã số thuế không có nghĩa doanh nghiệp đã hoàn tất mọi công việc liên quan đến thuế.
Doanh nghiệp vẫn cần chuẩn bị giao dịch điện tử, chữ ký số, hóa đơn điện tử và xác định các nghĩa vụ thuế phát sinh.
3. Chưa đăng ký hóa đơn điện tử nhưng đã phát sinh nhu cầu xuất hóa đơn
Doanh nghiệp có hoạt động bán hàng, cung cấp dịch vụ nên chủ động chuẩn bị quy trình hóa đơn điện tử từ trước khi phát sinh giao dịch cần lập hóa đơn.
4. Áp dụng quy định cũ về kỳ kê khai thuế GTGT
Quy định về kỳ khai thuế GTGT đã có thay đổi từ năm 2026. Doanh nghiệp mới bắt đầu hoạt động được lựa chọn khai thuế GTGT theo quý theo quy định hiện hành, do đó cần kiểm tra văn bản áp dụng thay vì sử dụng hướng dẫn cũ.
5. Chỉ quan tâm đến thuế khi doanh nghiệp bắt đầu có doanh thu
Việc chưa phát sinh doanh thu không đồng nghĩa doanh nghiệp không cần quan tâm đến hệ thống quản lý thuế.
Ngay từ khi thành lập, doanh nghiệp nên xác định:
-
Ai phụ trách nghiệp vụ thuế?
-
Hệ thống kê khai điện tử đã sẵn sàng chưa?
-
Hóa đơn điện tử sử dụng như thế nào?
-
Hồ sơ và chứng từ lưu trữ ở đâu?
-
Những loại thuế nào có thể phát sinh?
-
Kỳ kê khai và thời hạn cần theo dõi là gì?
Việc thiết lập quy trình ngay từ đầu giúp hạn chế tình trạng đến kỳ kê khai mới bắt đầu kiểm tra lại thông tin và hồ sơ.
FAQ – Câu hỏi thường gặp về thủ tục thuế ban đầu
Doanh nghiệp mới thành lập có phải đăng ký mã số thuế lại không?
Thông thường không. Mã số doanh nghiệp đồng thời là mã số thuế và đăng ký thuế được thực hiện cùng với đăng ký doanh nghiệp theo cơ chế một cửa liên thông. Một số trường hợp đặc thù vẫn phải đăng ký thuế trực tiếp theo quy định.
Doanh nghiệp thành lập năm 2026 có phải nộp lệ phí môn bài không?
Không. Từ ngày 01/01/2026, việc thu, nộp lệ phí môn bài chấm dứt.
Doanh nghiệp mới thành lập có phải đăng ký sử dụng hóa đơn điện tử không?
Nếu thuộc đối tượng sử dụng hóa đơn điện tử, doanh nghiệp phải thực hiện đăng ký sử dụng theo quy định trước khi sử dụng. Từ 01/07/2026, việc đăng ký được thực hiện theo quy định tại Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC.
Doanh nghiệp mới thành lập kê khai thuế GTGT theo tháng hay quý?
Từ 01/07/2026, doanh nghiệp mới bắt đầu hoạt động, kinh doanh được lựa chọn khai thuế GTGT theo quý. Sau giai đoạn hoạt động ban đầu, kỳ khai thuế được xác định theo quy định về doanh thu và kỳ tính thuế.
Doanh nghiệp chưa có doanh thu có phải thực hiện thủ tục thuế không?
Không nên đồng nhất việc chưa có doanh thu với việc không có nghĩa vụ thuế. Doanh nghiệp vẫn cần duy trì thông tin đăng ký, phương thức giao dịch điện tử và thực hiện các thủ tục, hồ sơ phát sinh theo trường hợp cụ thể.
Sau khi thành lập doanh nghiệp, khi nào nên bắt đầu theo dõi nghĩa vụ thuế?
Nên thực hiện ngay từ khi doanh nghiệp bắt đầu đi vào hoạt động. Việc thiết lập sớm tài khoản giao dịch điện tử, chữ ký số, hóa đơn điện tử và lịch theo dõi nghĩa vụ giúp doanh nghiệp chủ động hơn thay vì chờ đến khi phát sinh doanh thu hoặc đến kỳ kê khai đầu tiên.
Thủ tục thuế ban đầu khi doanh nghiệp mới thành lập năm 2026 không còn đơn giản là “đăng ký mã số thuế và nộp lệ phí môn bài”. Doanh nghiệp cần tập trung vào việc kiểm tra thông tin thuế, thiết lập giao dịch điện tử, chuẩn bị chữ ký số, đăng ký hóa đơn điện tử, xác định kỳ kê khai GTGT và các nghĩa vụ thuế thực tế.
Đặc biệt, lệ phí môn bài đã chấm dứt từ năm 2026, trong khi quy định về hóa đơn điện tử và kỳ kê khai thuế GTGT cũng đã được cập nhật. Vì vậy, doanh nghiệp nên sử dụng checklist dựa trên quy định hiện hành thay vì tiếp tục áp dụng các hướng dẫn thuế cũ.
CÁC BÀI VIẾT TIN TỨC KHÁC


Bắt đầu ngay hôm nay
Xây dựng và phát triển Doanh nghiệp của bạn cùng hơn 5.000 dự án đã thành công tại S.I.S Việt Nam
Liên hệ ngay