

Danh mục sản phẩm


Phần mềm kế toán có tích hợp được hóa đơn điện tử không?
- Ngày đăng: 12/10/2026
- Lượt xem: 3
Phần mềm kế toán có thể tích hợp với hệ thống hóa đơn điện tử thông qua kết nối trực tiếp hoặc cơ chế trao đổi dữ liệu. Tùy giải pháp, doanh nghiệp có thể lập, phát hành hóa đơn, nhận dữ liệu hóa đơn đầu vào, liên kết với nghiệp vụ kế toán và sử dụng dữ liệu cho đối chiếu, báo cáo thuế trên cùng hệ thống.
| Nội dung | Phần mềm kế toán có tích hợp HĐĐT |
| Lập hóa đơn điện tử | Có thể |
| Phát hành hóa đơn | Có thể |
| Nhận dữ liệu HĐĐT đầu vào | Có thể |
| Đồng bộ dữ liệu kế toán | Có |
| Tự động hạch toán | Tùy giải pháp |
| Đối chiếu hóa đơn – sổ sách | Tùy giải pháp |
| Kết nối chữ ký số | Tùy giải pháp |
| Báo cáo thuế | Tùy phạm vi tính năng |
Điểm cần lưu ý là “có tích hợp hóa đơn điện tử” không đồng nghĩa mọi phần mềm đều có cùng mức độ tích hợp. Doanh nghiệp nên kiểm tra quy trình thực tế từ lập hóa đơn, phát hành, nhận dữ liệu đến hạch toán và đối chiếu trước khi lựa chọn.
Phần mềm kế toán tích hợp hóa đơn điện tử là gì?
Phần mềm kế toán tích hợp hóa đơn điện tử là giải pháp cho phép dữ liệu giữa hệ thống kế toán và hệ thống hóa đơn điện tử được trao đổi, hạn chế việc nhập lại thông tin thủ công.
Về bản chất, hai hệ thống đảm nhiệm các nghiệp vụ khác nhau:
-
Phần mềm kế toán: quản lý chứng từ, sổ sách, doanh thu, chi phí, công nợ, thuế và báo cáo tài chính.
-
Phần mềm hóa đơn điện tử: hỗ trợ lập, phát hành, truyền nhận, quản lý và lưu trữ dữ liệu hóa đơn điện tử.
-
Tích hợp: kết nối dữ liệu giữa các hệ thống để thông tin từ nghiệp vụ bán hàng, mua hàng và hóa đơn có thể được sử dụng xuyên suốt trong quy trình kế toán.
Có thể hình dung luồng dữ liệu cơ bản như sau:
Bán hàng → Lập HĐĐT → Phát hành → Đồng bộ dữ liệu → Ghi nhận kế toán → Báo cáo
Với hóa đơn đầu vào, quy trình có thể theo chiều:
HĐĐT đầu vào → Nhận dữ liệu → Kiểm tra → Ghi nhận nghiệp vụ → Đối chiếu → Kê khai, báo cáo
Mô hình này giúp hạn chế tình trạng kế toán phải nhập cùng một thông tin nhiều lần trên các hệ thống khác nhau.
Về mặt pháp lý, quy định hiện hành cũng đặt ra yêu cầu về việc tổ chức, quản lý và truyền nhận dữ liệu hóa đơn điện tử. Nghị định 254/2026/NĐ-CP về hóa đơn điện tử, chứng từ điện tử có hiệu lực từ ngày 01/07/2026; Thông tư 91/2026/TT-BTC hướng dẫn một số nội dung liên quan cũng có hiệu lực cùng thời điểm.
Phần mềm kế toán có thể tích hợp hóa đơn điện tử theo những cách nào?
Không phải mọi phần mềm kế toán đều sử dụng cùng một phương thức kết nối. Doanh nghiệp có thể gặp một số mô hình phổ biến sau.
 Tích hợp trực tiếp qua API
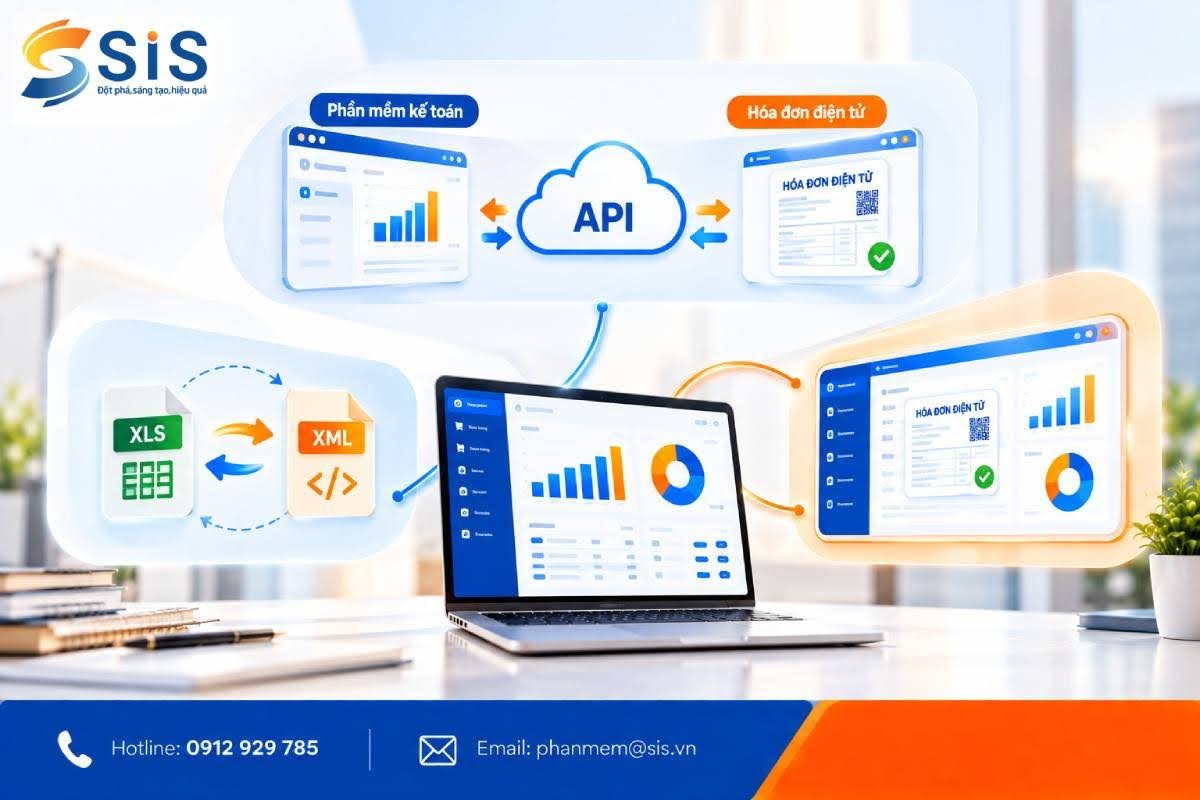
API cho phép phần mềm kế toán và hệ thống hóa đơn điện tử trao đổi dữ liệu theo cơ chế được thiết lập giữa hai hệ thống.
Ví dụ, khi phát sinh một nghiệp vụ bán hàng, dữ liệu khách hàng, hàng hóa, số lượng, giá trị và thuế có thể được chuyển sang hệ thống lập hóa đơn. Sau khi hóa đơn được phát hành, trạng thái hoặc thông tin liên quan có thể được cập nhật trở lại phần mềm kế toán.
Mô hình này phù hợp hơn với doanh nghiệp có số lượng giao dịch lớn hoặc cần giảm tối đa thao tác nhập liệu thủ công.
Đồng bộ bằng tệp dữ liệu
Một số giải pháp cho phép trao đổi dữ liệu giữa phần mềm kế toán và hệ thống hóa đơn thông qua các tệp dữ liệu theo định dạng được hỗ trợ.
Cách này có thể phù hợp với doanh nghiệp chưa có nhu cầu kết nối API trực tiếp hoặc có quy mô giao dịch chưa quá lớn.
Tuy nhiên, doanh nghiệp cần kiểm tra kỹ quy trình nhập – xuất dữ liệu, tần suất đồng bộ và khả năng kiểm soát sai lệch.
Tích hợp trong cùng một hệ thống
Ở mức tích hợp cao hơn, chức năng hóa đơn được liên kết trực tiếp với các nghiệp vụ bán hàng và kế toán.
Khi đó, quy trình có thể được thực hiện liên tục:
Đơn hàng → Bán hàng → Hóa đơn điện tử → Doanh thu → Công nợ → Kế toán → Báo cáo
Cách tiếp cận này giúp người dùng hạn chế phải chuyển đổi giữa nhiều phần mềm, đồng thời tạo một luồng dữ liệu thống nhất hơn.
Doanh nghiệp cần kiểm tra gì khi chọn phần mềm kế toán có tích hợp hóa đơn điện tử?
Không nên chỉ hỏi nhà cung cấp “Phần mềm có tích hợp hóa đơn điện tử không?”. Quan trọng hơn là xác định phần mềm tích hợp đến đâu và dữ liệu được xử lý như thế nào.
Khả năng lập và phát hành hóa đơn
Trước tiên, doanh nghiệp cần kiểm tra:
-
Có thể lập hóa đơn điện tử trực tiếp từ nghiệp vụ bán hàng không?
-
Thông tin khách hàng, hàng hóa, giá bán, thuế có được lấy từ dữ liệu đã có không?
-
Có thể phát hành hóa đơn trên cùng hệ thống không?
-
Sau khi phát hành, trạng thái hóa đơn có được cập nhật không?
Nếu vẫn phải nhập lại toàn bộ thông tin hóa đơn trên một phần mềm khác thì mức độ tích hợp thực tế có thể chưa cao.
Khả năng nhận và đồng bộ hóa đơn đầu vào
Tích hợp không chỉ phục vụ hóa đơn đầu ra. Với doanh nghiệp phát sinh nhiều giao dịch mua hàng, khả năng tiếp nhận và xử lý hóa đơn đầu vào cũng rất quan trọng.
Nên kiểm tra:
-
Phần mềm có nhận dữ liệu hóa đơn điện tử đầu vào không?
-
Dữ liệu có được đưa vào nghiệp vụ mua hàng hoặc kế toán không?
-
Có phải nhập lại thông tin nhà cung cấp, hàng hóa, giá trị và thuế không?
-
Có hỗ trợ kiểm tra và đối chiếu dữ liệu trước khi ghi nhận không?
Khả năng liên kết với nghiệp vụ kế toán
Một hóa đơn được phát hành thành công chưa đồng nghĩa với việc quy trình kế toán đã được tự động hóa.
Doanh nghiệp nên kiểm tra dữ liệu hóa đơn có liên kết với:
-
Doanh thu;
-
Thuế;
-
Công nợ phải thu;
-
Công nợ phải trả;
-
Hàng tồn kho;
-
Chứng từ kế toán;
-
Báo cáo liên quan.
Mức độ tự động hóa ở bước này phụ thuộc vào thiết kế của từng phần mềm.
Khả năng đối chiếu hóa đơn và sổ sách
Đây là một tiêu chí quan trọng nhưng thường bị bỏ qua khi lựa chọn phần mềm.
Doanh nghiệp nên kiểm tra khả năng đối chiếu giữa:
Hóa đơn ↔ Chứng từ ↔ Doanh thu ↔ Thuế ↔ Công nợ
Khi dữ liệu được liên kết, kế toán có cơ sở thuận tiện hơn để phát hiện trường hợp sai lệch giữa hóa đơn và nghiệp vụ đã ghi nhận.
Khả năng kết nối chữ ký số và hệ thống liên quan
Nếu quy trình phát hành hóa đơn yêu cầu chữ ký số, doanh nghiệp cần kiểm tra phần mềm có hỗ trợ phương thức kết nối phù hợp hay không.
Ngoài ra, nếu doanh nghiệp đang sử dụng các hệ thống khác như bán hàng, kho, ngân hàng hoặc quản trị doanh nghiệp, nên kiểm tra khả năng mở rộng kết nối ngay từ đầu.
Điều này đặc biệt quan trọng với doanh nghiệp đang có kế hoạch chuyển từ phần mềm kế toán riêng lẻ sang hệ thống quản trị tích hợp.
Khả năng đáp ứng quy định hiện hành
Hóa đơn điện tử liên quan trực tiếp đến quản lý thuế nên phần mềm cần có cơ chế cập nhật khi quy định thay đổi.
Từ ngày 01/07/2026, Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC là các văn bản quan trọng trong khung quy định về hóa đơn điện tử, chứng từ điện tử hiện hành. Văn Bản Chính Phủ
Vì vậy, khi khảo sát phần mềm, doanh nghiệp nên hỏi rõ:
-
Nhà cung cấp cập nhật phần mềm theo thay đổi pháp lý như thế nào?
-
Các thay đổi về hóa đơn điện tử có được cập nhật tập trung không?
-
Doanh nghiệp có phải tự cấu hình lại hệ thống hay không?
-
Khi có lỗi trong quá trình phát hành hoặc truyền nhận dữ liệu, đơn vị nào hỗ trợ xử lý?
Khả năng mở rộng trong tương lai
Một doanh nghiệp có thể bắt đầu từ nhu cầu hóa đơn điện tử và kế toán, nhưng sau đó phát sinh nhu cầu quản lý bán hàng, mua hàng, kho, công nợ hoặc quản trị tổng thể.
Do đó, ngoài khả năng tích hợp hiện tại, nên đánh giá khả năng mở rộng của phần mềm:
| Tiêu chí | Câu hỏi cần kiểm tra |
| Lập hóa đơn | Có lập HĐĐT từ nghiệp vụ bán hàng? |
| Phát hành | Có phát hành trực tiếp? |
| HĐĐT đầu vào | Có nhận và đồng bộ dữ liệu? |
| API | Có hỗ trợ kết nối API? |
| Hạch toán | Có liên kết với nghiệp vụ kế toán? |
| Đối chiếu | Có đối chiếu hóa đơn – sổ sách? |
| Chữ ký số | Có hỗ trợ kết nối? |
| Báo cáo | Dữ liệu có phục vụ báo cáo thuế? |
| Cập nhật | Có cập nhật theo quy định mới? |
| Mở rộng | Có thể kết nối thêm các phân hệ khác? |
Cách kiểm tra tốt nhất là yêu cầu nhà cung cấp mô phỏng một giao dịch hoàn chỉnh, từ lúc phát sinh bán hàng đến khi hóa đơn được phát hành, dữ liệu được ghi nhận vào kế toán và xuất hiện trên báo cáo. Cách này thực tế hơn việc chỉ xem danh sách tính năng.
Tích hợp hóa đơn điện tử với phần mềm kế toán mang lại lợi ích gì?
Hạn chế nhập liệu trùng lặp
Khi dữ liệu giữa bán hàng, hóa đơn và kế toán được liên kết, kế toán không phải nhập lại toàn bộ thông tin trên nhiều hệ thống. Điều này đặc biệt có ý nghĩa với doanh nghiệp có số lượng hóa đơn lớn.
Đồng bộ dữ liệu bán hàng và kế toán
Nghiệp vụ bán hàng có thể được liên kết với hóa đơn, doanh thu và công nợ. Nhờ đó, dữ liệu giữa bộ phận bán hàng và kế toán có cơ sở thống nhất hơn.
Hỗ trợ đối chiếu hóa đơn – sổ sách
Việc quản lý dữ liệu trên cùng một luồng giúp kế toán thuận tiện hơn khi kiểm tra hóa đơn với chứng từ, doanh thu, thuế và công nợ.
Thuận tiện tổng hợp báo cáo thuế
Dữ liệu hóa đơn là một nguồn thông tin quan trọng cho việc tổng hợp và kiểm tra số liệu thuế. Khi dữ liệu hóa đơn đã được liên kết với nghiệp vụ kế toán, quá trình tổng hợp báo cáo có thể được thực hiện thuận tiện hơn.
Tuy nhiên, cần phân biệt giữa “hỗ trợ tổng hợp dữ liệu phục vụ báo cáo thuế” và “tự động hoàn toàn nghĩa vụ kê khai thuế”. Mức độ tự động phụ thuộc vào chức năng cụ thể của từng phần mềm.
Quản lý dữ liệu tập trung
Thay vì sử dụng riêng phần mềm bán hàng, hóa đơn và kế toán rồi liên tục đối chiếu, doanh nghiệp có thể hướng tới một quy trình dữ liệu liên thông hơn.
Đây cũng là hướng phù hợp với doanh nghiệp đang từng bước chuyển từ quản lý kế toán đơn thuần sang quản trị dữ liệu tài chính tập trung.
SIS Accounting Online có tích hợp hóa đơn điện tử như thế nào?
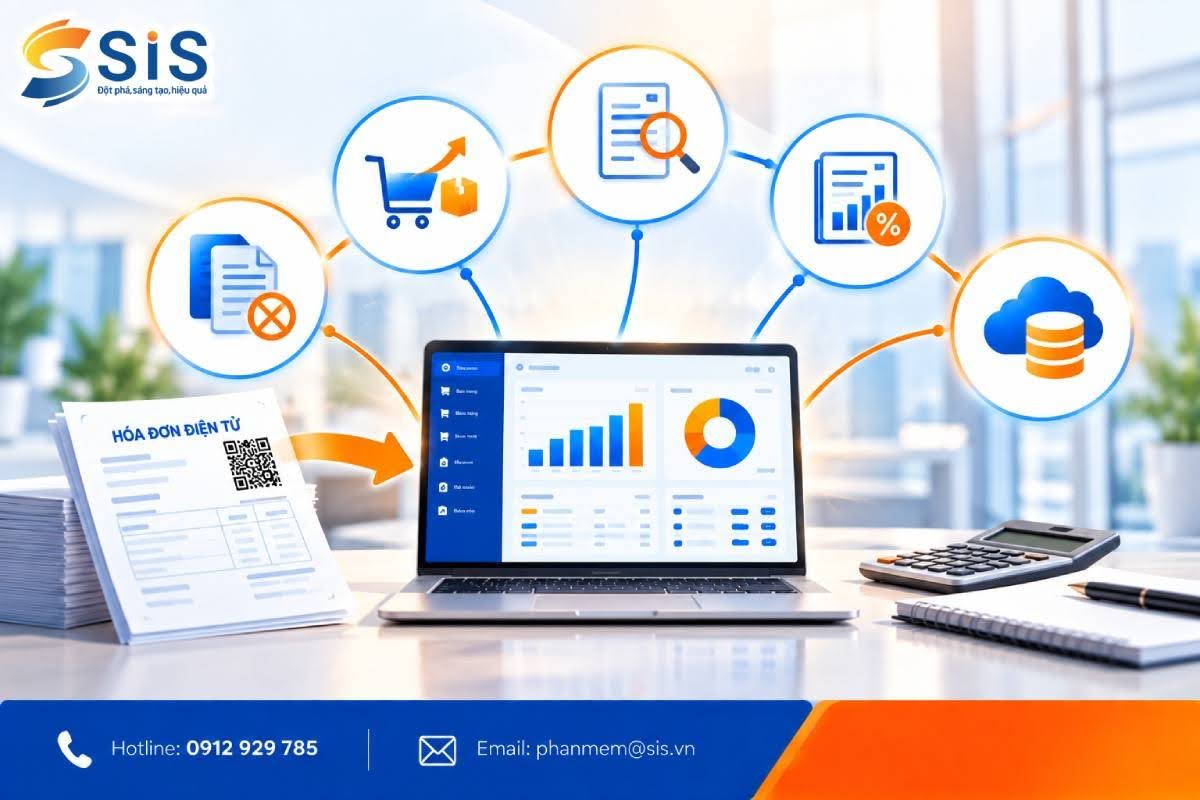
SIS Accounting Online được phát triển theo hướng liên kết dữ liệu giữa hóa đơn, bán hàng, mua hàng, công nợ và kế toán trên cùng nền tảng. Theo tài liệu sản phẩm, hệ thống hỗ trợ quản lý hóa đơn điện tử và báo cáo thuế; dữ liệu phát sinh từ hoạt động bán hàng, mua hàng được cập nhật vào hệ thống để phục vụ quản lý và xử lý nghiệp vụ kế toán. Quản lý thuế hiệu quả với SIS A…
Hồ sơ năng lực SIS cũng thể hiện khả năng tích hợp phần mềm hóa đơn điện tử với phần mềm kế toán, cùng định hướng kết nối các hệ thống và thiết bị phục vụ hoạt động quản trị doanh nghiệp. HSNL SIS Việt 2.pdf
Với mô hình này, doanh nghiệp có thể xây dựng quy trình quản lý theo hướng:
Bán hàng → Hóa đơn điện tử → Kế toán → Công nợ → Báo cáo
Đồng thời, dữ liệu mua hàng và hóa đơn đầu vào có thể được đưa vào quy trình kế toán để phục vụ kiểm tra, đối chiếu và tổng hợp.
SIS Accounting Online cũng được thiết kế theo mô hình trực tuyến, với các nghiệp vụ kế toán, bán hàng, mua hàng, kho, tài sản, tiền và báo cáo thuế được quản lý trên hệ thống. Vì vậy, doanh nghiệp có nhu cầu kết nối hóa đơn điện tử với hoạt động kế toán có thể đưa giải pháp này vào danh sách cần khảo sát.
Tuy nhiên, trước khi lựa chọn, doanh nghiệp vẫn nên yêu cầu demo trực tiếp quy trình hóa đơn đầu ra, hóa đơn đầu vào, đồng bộ dữ liệu và hạch toán để xác định mức độ phù hợp với nghiệp vụ thực tế.
Phần mềm kế toán hoàn toàn có thể tích hợp với hóa đơn điện tử, nhưng mức độ tích hợp giữa các giải pháp không giống nhau. Một hệ thống tốt không chỉ dừng ở việc phát hành hóa đơn mà còn cần tạo được liên kết giữa hóa đơn – bán hàng – mua hàng – kế toán – công nợ – thuế và báo cáo.
Khi lựa chọn, doanh nghiệp nên kiểm tra cụ thể khả năng lập và phát hành hóa đơn, nhận dữ liệu đầu vào, đồng bộ, hạch toán, đối chiếu, kết nối chữ ký số và cập nhật quy định. Thay vì chỉ hỏi phần mềm “có tích hợp hóa đơn điện tử không”, hãy yêu cầu nhà cung cấp mô phỏng toàn bộ quy trình trên chính nghiệp vụ của doanh nghiệp.
CÁC BÀI VIẾT TIN TỨC KHÁC
Bắt đầu ngay hôm nay
Xây dựng và phát triển Doanh nghiệp của bạn cùng hơn 5.000 dự án đã thành công tại S.I.S Việt Nam
Liên hệ ngay