

Danh mục sản phẩm


Tài sản đã mua nhưng chưa sẵn sàng sử dụng: Khi nào bắt đầu tính khấu hao?
- Ngày đăng: 15/11/2026
- Lượt xem: 2
Doanh nghiệp mua tài sản cố định (TSCĐ) không đồng nghĩa với việc phải trích khấu hao ngay tại thời điểm thanh toán hoặc nhận hàng. Kế toán cần xác định tài sản đã đáp ứng điều kiện ghi nhận TSCĐ, hoàn thành lắp đặt, chạy thử và có khả năng hoạt động theo cách thức dự định hay chưa. Nếu tài sản vẫn đang trong quá trình hoàn thiện, doanh nghiệp cần tiếp tục tập hợp chi phí đầu tư. Ngược lại, tài sản đã sẵn sàng sử dụng nhưng chưa đưa vào khai thác thực tế vẫn có thể phải trích khấu hao theo quy định.
Khi nào tài sản cố định bắt đầu được trích khấu hao?
Thời điểm bắt đầu trích khấu hao phụ thuộc vào tình trạng hoàn thành và khả năng hoạt động của tài sản, không chỉ căn cứ vào ngày mua hoặc ngày thanh toán.
Theo Thông tư 99/2025/TT-BTC, doanh nghiệp ghi nhận TSCĐ khi tài sản đáp ứng các tiêu chuẩn ghi nhận theo quy định. Đối với TSCĐ hữu hình, các điều kiện cơ bản gồm:
-
Chắc chắn thu được lợi ích kinh tế trong tương lai từ việc sử dụng tài sản.
-
Nguyên giá được xác định một cách tin cậy.
-
Thời gian sử dụng ước tính trên 1 năm.
-
Đáp ứng tiêu chuẩn giá trị theo quy định hiện hành.
Bên cạnh đó, nguyên giá TSCĐ mua sắm bao gồm giá mua và các chi phí trực tiếp cần thiết để đưa tài sản đến vị trí, trạng thái có khả năng hoạt động theo cách thức dự định, chẳng hạn chi phí vận chuyển, lắp đặt và chạy thử.
Vì vậy, kế toán cần phân biệt các mốc sau:
| Tình trạng tài sản | Hướng xử lý |
| Đã ký hợp đồng, thanh toán nhưng chưa nhận tài sản | Theo dõi khoản thanh toán và giao dịch theo bản chất nghiệp vụ |
| Đã nhận tài sản nhưng chưa lắp đặt | Chưa mặc nhiên ghi nhận TSCĐ để trích khấu hao |
| Đang lắp đặt, chạy thử và hoàn thiện | Tiếp tục tập hợp chi phí đầu tư theo quy định |
| Đã hoàn thành, nghiệm thu và có khả năng hoạt động theo cách thức dự định | Ghi tăng TSCĐ và thực hiện trích khấu hao |
| Đã sẵn sàng sử dụng nhưng chưa có nhu cầu khai thác | Không mặc nhiên được hoãn trích khấu hao |
Theo quy định về quản lý, sử dụng và trích khấu hao TSCĐ tại Thông tư 45/2013/TT-BTC và các văn bản sửa đổi, bổ sung, việc trích hoặc thôi trích khấu hao được xác định từ ngày TSCĐ tăng hoặc giảm theo chế độ kế toán hiện hành.
Như vậy, doanh nghiệp cần xác định đúng thời điểm tài sản hoàn thành, đủ điều kiện ghi nhận và hạch toán tăng TSCĐ để làm căn cứ trích khấu hao.
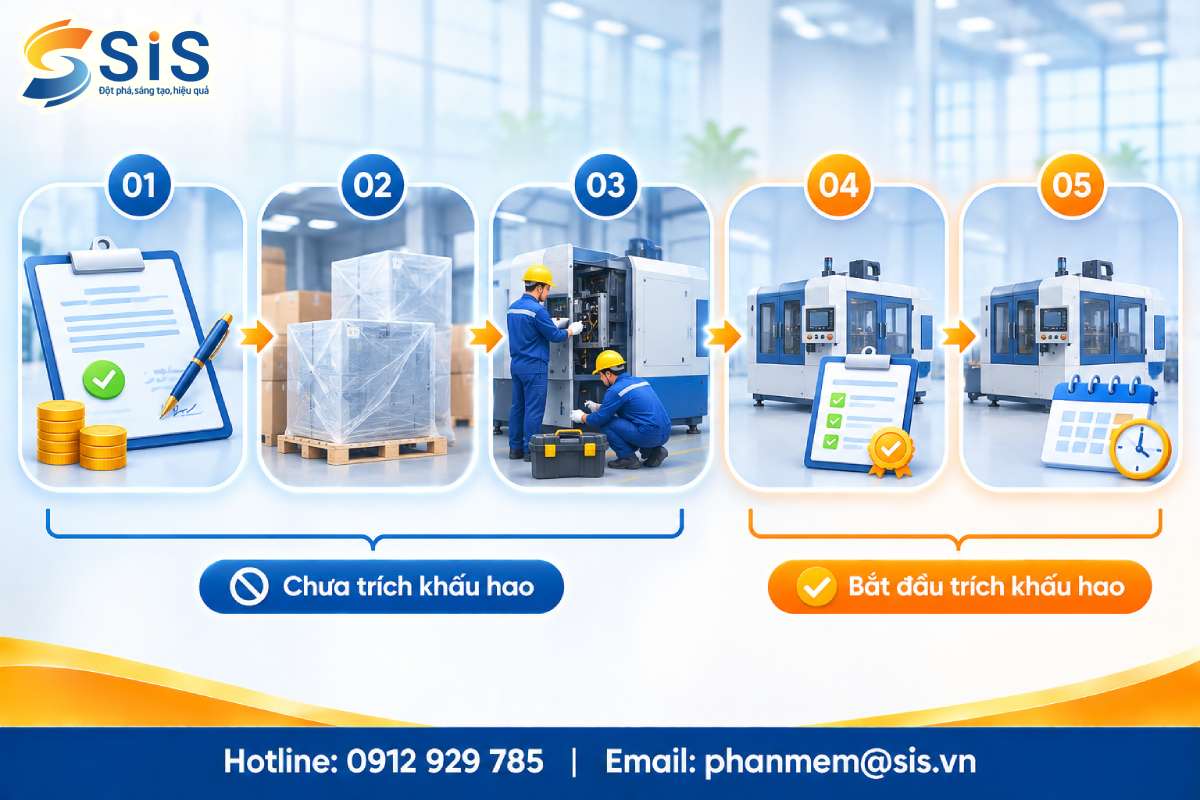
Phân biệt tài sản chưa sẵn sàng sử dụng và tài sản chưa đưa vào khai thác
Đây là điểm quan trọng nhất khi xác định thời điểm bắt đầu khấu hao. Hai trường hợp có thể cùng được mô tả là tài sản chưa sử dụng, nhưng cách xử lý kế toán không giống nhau.
Tài sản chưa sẵn sàng sử dụng là tài sản chưa hoàn thành các công việc cần thiết để có thể hoạt động theo công năng dự kiến. Ví dụ: máy móc chưa lắp đặt, dây chuyền chưa đấu nối, thiết bị chưa chạy thử hoặc công trình chưa hoàn thiện.
Trong trường hợp này, kế toán tiếp tục theo dõi chi phí đầu tư, lắp đặt và hoàn thiện. Chưa nên mặc nhiên ghi nhận tài sản là TSCĐ đã sẵn sàng sử dụng để trích khấu hao.
Tài sản đã sẵn sàng sử dụng nhưng chưa đưa vào khai thác là tài sản đã hoàn thành lắp đặt, đáp ứng yêu cầu kỹ thuật và có khả năng hoạt động theo cách thức dự định. Tuy nhiên, doanh nghiệp chưa sử dụng vì chưa có đơn hàng, chưa bố trí nhân sự hoặc chưa phát sinh nhu cầu sản xuất.
Theo hướng dẫn tại TK 214 của Thông tư 99/2025/TT-BTC, doanh nghiệp vẫn thực hiện trích khấu hao đối với TSCĐ phục vụ hoạt động sản xuất, kinh doanh, kể cả tài sản chưa dùng, không cần dùng hoặc không dùng được đang chờ thanh lý, nhượng bán, trừ trường hợp đặc biệt theo quy định.
Do đó, việc chưa phát sinh doanh thu hoặc chưa sử dụng tài sản trong thực tế không tự động là căn cứ để doanh nghiệp hoãn khấu hao.
Các tình huống thực tế kế toán cần phân biệt
Tùy tình trạng hoàn thiện và khả năng vận hành, kế toán cần xem xét từng trường hợp trước khi ghi tăng TSCĐ.
Tình huống 1: Máy móc đã mua nhưng chưa lắp đặt
Doanh nghiệp mua một dây chuyền sản xuất trị giá 2 tỷ đồng. Máy móc đã được giao đến nhà máy và thanh toán cho nhà cung cấp nhưng chưa hoàn thành lắp đặt, đấu nối điện và kiểm tra kỹ thuật.
Trong trường hợp này, việc mua và thanh toán chưa đủ để kết luận tài sản đã sẵn sàng sử dụng. Kế toán cần tiếp tục theo dõi chi phí đầu tư và các khoản chi phí trực tiếp liên quan. Sau khi dây chuyền hoàn thành, nghiệm thu và có khả năng vận hành theo công năng dự kiến, doanh nghiệp mới thực hiện ghi tăng TSCĐ và trích khấu hao.
Tình huống 2: Máy móc đã hoàn thành lắp đặt nhưng chưa đưa vào sản xuất
Doanh nghiệp đã lắp đặt, chạy thử và nghiệm thu dây chuyền sản xuất. Tài sản đáp ứng yêu cầu kỹ thuật, có khả năng vận hành bình thường nhưng chưa được đưa vào sản xuất vì chưa có đơn hàng.
Đây là trường hợp tài sản đã sẵn sàng sử dụng nhưng chưa khai thác thực tế. Kế toán cần ghi tăng TSCĐ và thực hiện trích khấu hao theo quy định, không nên chờ đến khi phát sinh đơn hàng đầu tiên mới bắt đầu tính khấu hao.
Tình huống 3: Công trình hoàn thành nhưng chưa được phê duyệt quyết toán
Đối với công trình hoặc hạng mục công trình xây dựng cơ bản đã hoàn thành, bàn giao đưa vào sử dụng nhưng chưa được duyệt quyết toán vốn đầu tư, doanh nghiệp căn cứ nguyên giá tạm tính để ghi tăng TSCĐ và làm cơ sở tính, trích khấu hao.
Sau khi quyết toán được phê duyệt, nếu có chênh lệch giữa giá trị tạm tính và giá trị quyết toán, doanh nghiệp thực hiện điều chỉnh nguyên giá theo quy định.
Tình huống 4: Tài sản đã nghiệm thu nhưng phát sinh lỗi kỹ thuật
Trường hợp tài sản đã nghiệm thu nhưng phát hiện lỗi, kế toán cần xác định mức độ ảnh hưởng đến khả năng hoạt động. Nếu lỗi khiến tài sản chưa thể vận hành theo công năng dự kiến hoặc chưa đáp ứng điều kiện bàn giao, cần xem xét lại thời điểm ghi nhận. Nếu tài sản đã sẵn sàng hoạt động và lỗi chỉ là sự cố phát sinh trong quá trình sử dụng, cần xử lý theo bản chất nghiệp vụ, không mặc nhiên coi tài sản chưa sẵn sàng sử dụng.
Kế toán cần làm gì trước khi bắt đầu trích khấu hao?
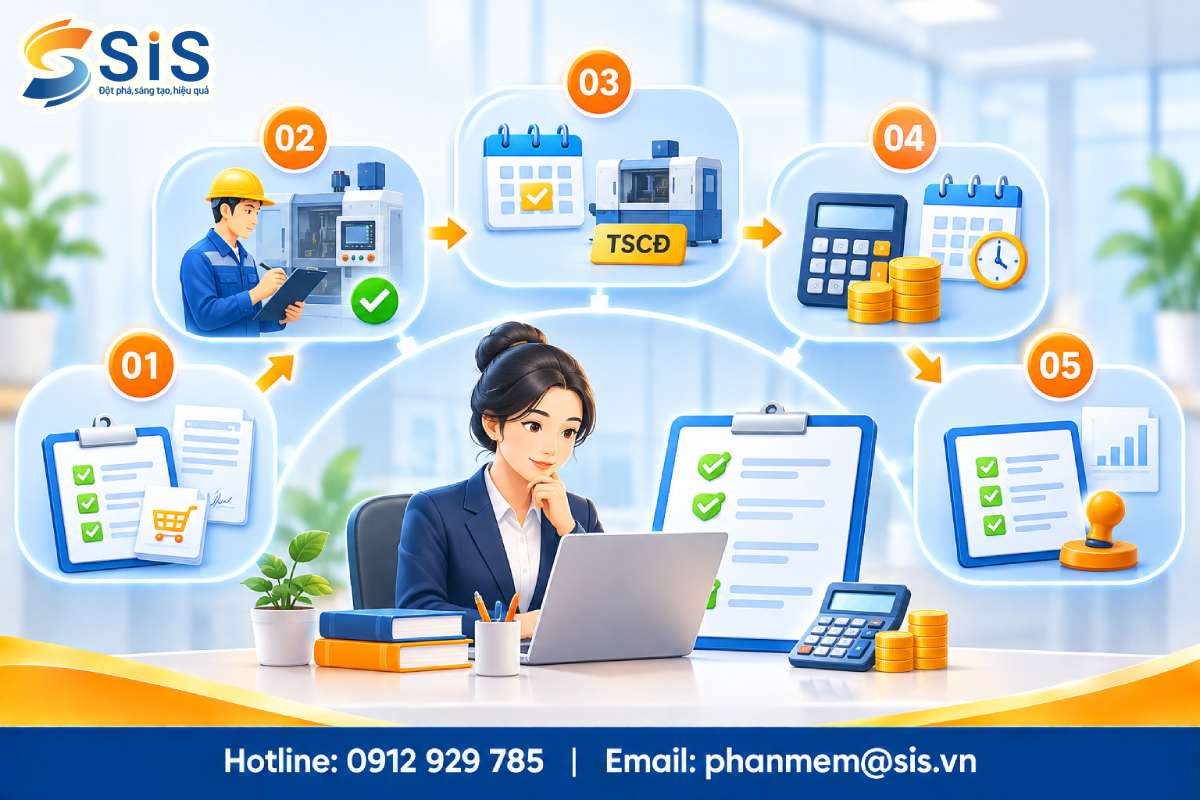
Để xác định đúng thời điểm ghi tăng và trích khấu hao TSCĐ, kế toán nên thực hiện theo quy trình sau:
Bước 1: Kiểm tra hồ sơ mua sắm tài sản
Thu thập và đối chiếu các tài liệu như hợp đồng mua bán, hóa đơn, chứng từ thanh toán, biên bản giao nhận, hồ sơ vận chuyển và lắp đặt. Mục đích là xác định thời điểm nhận tài sản, giá trị giao dịch và các chi phí liên quan.
Bước 2: Kiểm tra tình trạng kỹ thuật và khả năng vận hành
Phối hợp với bộ phận kỹ thuật hoặc quản lý tài sản để kiểm tra việc lắp đặt, đấu nối, chạy thử và khả năng hoạt động theo công năng dự kiến.
Với máy móc, thiết bị, cần có hồ sơ nghiệm thu hoặc tài liệu xác nhận tình trạng hoàn thành. Với công trình xây dựng, cần kiểm tra biên bản nghiệm thu, bàn giao và hồ sơ đưa công trình vào sử dụng.
Bước 3: Xác định thời điểm ghi tăng TSCĐ
Căn cứ hồ sơ nghiệm thu, bàn giao và tình trạng thực tế để xác định thời điểm tài sản đáp ứng điều kiện ghi nhận. Không nên chỉ căn cứ ngày thanh toán hoặc ngày xuất hóa đơn để xác định thời điểm bắt đầu khấu hao.
Bước 4: Xác định nguyên giá và thời gian khấu hao
Nguyên giá cần bao gồm giá mua và các chi phí trực tiếp cần thiết để đưa tài sản đến trạng thái có khả năng hoạt động theo cách thức dự định.
Đối với TSCĐ mới, doanh nghiệp xác định thời gian trích khấu hao theo khung thời gian quy định tại Thông tư 45/2013/TT-BTC và các văn bản sửa đổi, bổ sung.
Bước 5: Lập hồ sơ và thực hiện trích khấu hao
Kế toán lập biên bản giao nhận TSCĐ, thẻ tài sản, hồ sơ theo dõi và bảng tính khấu hao. Sau đó thực hiện hạch toán tăng tài sản và trích khấu hao theo thời điểm phù hợp.
Hạch toán tài sản mua mới và trích khấu hao như thế nào?
Theo chế độ kế toán doanh nghiệp tại Thông tư 99/2025/TT-BTC, kế toán cần phân biệt giai đoạn tập hợp chi phí đầu tư với giai đoạn tài sản đã hoàn thành và đủ điều kiện ghi nhận là TSCĐ.
1. Khi phát sinh chi phí mua sắm, lắp đặt tài sản
Đối với tài sản đang trong quá trình đầu tư, lắp đặt hoặc hoàn thiện, kế toán tập hợp chi phí liên quan vào TK 241 – Xây dựng cơ bản dở dang theo bản chất nghiệp vụ.
Ví dụ, doanh nghiệp mua máy móc và phát sinh chi phí lắp đặt:
-
Nợ TK 241: Giá trị chi phí đầu tư, lắp đặt đủ điều kiện tập hợp.
-
Nợ TK 133: Thuế GTGT đầu vào được khấu trừ (nếu có).
-
Có TK 111, 112, 331...: Các tài khoản liên quan.
2. Khi tài sản hoàn thành và đủ điều kiện ghi nhận TSCĐ
Khi công việc đầu tư, lắp đặt hoàn thành, tài sản được nghiệm thu, bàn giao và có khả năng hoạt động theo cách thức dự định, kế toán kết chuyển:
-
Nợ TK 211 – TSCĐ hữu hình.
-
Có TK 241 – Xây dựng cơ bản dở dang.
Đối với tài sản mua sắm về dùng ngay hoặc đã có khả năng hoạt động theo cách thức dự định, doanh nghiệp có thể ghi nhận trực tiếp vào TK 211 theo hướng dẫn kế toán hiện hành.
3. Khi trích khấu hao định kỳ
Căn cứ mục đích sử dụng tài sản, kế toán ghi nhận chi phí khấu hao:
-
Nợ TK 623: Chi phí sử dụng máy thi công.
-
Nợ TK 627: Chi phí sản xuất chung.
-
Nợ TK 641: Chi phí bán hàng.
-
Nợ TK 642: Chi phí quản lý doanh nghiệp.
-
Có TK 214: Hao mòn TSCĐ.
Tài khoản chi phí đối ứng được lựa chọn theo bộ phận và mục đích sử dụng tài sản.
Những sai sót cần tránh khi xác định thời điểm khấu hao
Trong thực tế, kế toán có thể gặp một số sai sót khiến chi phí khấu hao không được ghi nhận đúng kỳ:
-
Trích khấu hao ngay khi thanh toán: Chưa kiểm tra tài sản đã hoàn thành lắp đặt và có khả năng hoạt động hay chưa.
-
Chờ đến khi phát sinh doanh thu mới khấu hao: Nhầm lẫn giữa thời điểm tài sản sẵn sàng sử dụng và thời điểm bắt đầu khai thác kinh doanh.
-
Không ghi tăng TSCĐ kịp thời: Tài sản đã hoàn thành, bàn giao nhưng vẫn được theo dõi trên TK 241.
-
Bỏ sót chi phí cấu thành nguyên giá: Không tập hợp đầy đủ chi phí vận chuyển, lắp đặt, chạy thử và các chi phí trực tiếp khác.
-
Thiếu hồ sơ nghiệm thu, bàn giao: Không có đủ căn cứ chứng minh thời điểm tài sản hoàn thành và đáp ứng yêu cầu vận hành.
-
Nhầm lẫn giữa kế toán và thuế: Việc ghi nhận khấu hao trên sổ kế toán không đồng nghĩa khoản khấu hao đó đương nhiên được chấp nhận khi tính thuế TNDN.
Checklist kiểm tra trước khi trích khấu hao TSCĐ
Kế toán có thể sử dụng checklist dưới đây khi tiếp nhận và ghi tăng tài sản mới:
-
Có hợp đồng, hóa đơn và chứng từ mua sắm tài sản.
-
Đã xác nhận quyền sở hữu hoặc quyền kiểm soát tài sản theo quy định.
-
Tài sản đáp ứng điều kiện ghi nhận TSCĐ.
-
Đã hoàn thành vận chuyển, lắp đặt và chạy thử nếu cần thiết.
-
Tài sản có khả năng hoạt động theo cách thức dự định.
-
Có biên bản nghiệm thu, bàn giao hoặc hồ sơ xác nhận tình trạng tài sản.
-
Đã xác định đầy đủ nguyên giá TSCĐ.
-
Đã xác định thời gian và phương pháp trích khấu hao.
-
Đã ghi tăng TSCĐ và cập nhật hồ sơ theo dõi.
-
Đã kiểm tra điều kiện khấu hao được tính vào chi phí được trừ khi xác định thuế TNDN.
Ứng dụng phần mềm kế toán trong quản lý và theo dõi khấu hao TSCĐ
Khi doanh nghiệp có nhiều tài sản được mua sắm, lắp đặt và đưa vào sử dụng ở những thời điểm khác nhau, việc theo dõi thủ công dễ dẫn đến sai lệch nguyên giá, thời gian khấu hao hoặc bỏ sót tài sản cần ghi tăng.
Doanh nghiệp nên sử dụng phần mềm kế toán có khả năng hỗ trợ:
-
Quản lý danh mục và hồ sơ từng tài sản cố định.
-
Theo dõi nguyên giá, thời gian sử dụng và phương pháp khấu hao.
-
Ghi nhận giá trị hao mòn lũy kế.
-
Hỗ trợ tính và hạch toán khấu hao định kỳ.
-
Cung cấp báo cáo tài sản, nguyên giá và giá trị còn lại.
SIS Accounting Online hỗ trợ doanh nghiệp quản lý các nghiệp vụ kế toán và dữ liệu tài chính trên nền tảng trực tuyến. Việc tập trung dữ liệu giúp kế toán thuận tiện hơn trong quá trình theo dõi, đối chiếu và kiểm soát số liệu tài sản.
Đối với doanh nghiệp có nhiều máy móc, thiết bị hoặc tài sản hình thành qua đầu tư xây dựng, cần thiết lập quy trình phối hợp giữa bộ phận mua hàng, kỹ thuật, quản lý tài sản và kế toán. Điều này giúp bảo đảm thời điểm nghiệm thu, bàn giao, ghi tăng và trích khấu hao được xác định nhất quán.
Thời điểm bắt đầu khấu hao không phụ thuộc đơn thuần vào ngày mua hoặc thanh toán tài sản mà cần căn cứ vào tình trạng hoàn thành và khả năng hoạt động theo cách thức dự định. Kế toán cần phân biệt rõ tài sản chưa sẵn sàng sử dụng với tài sản đã sẵn sàng nhưng chưa được khai thác thực tế. Việc kiểm tra đầy đủ hồ sơ mua sắm, nghiệm thu, nguyên giá và thời gian sử dụng giúp doanh nghiệp ghi nhận khấu hao đúng kỳ, kiểm soát chi phí và bảo đảm tính chính xác của báo cáo tài chính.
CÁC BÀI VIẾT TIN TỨC KHÁC
Bắt đầu ngay hôm nay
Xây dựng và phát triển Doanh nghiệp của bạn cùng hơn 5.000 dự án đã thành công tại S.I.S Việt Nam
Liên hệ ngay